5 tipů pojištění, které podrží rodinu v krizi i na dovolené

Každý máme jiný životní styl. Někdo řeší, jak vyčistit 200litrové akvárium, jiný každý týden ošetřuje odřeniny svého malého kaskadéra a někdo pravidelně balí batoh na hory. Všichni se ale shodneme: nehody, poruchy a průšvihy si neberou dovolenou. A tehdy se hodí mít po ruce něco, co zachrání peněženku i nervy – pojištění.

Pojištění není jen nudná smlouva v šuplíku. Je to štít, který kryje, když se něco pokazí. Dává svobodu – cestovat, půjčit si na bydlení nebo nechat děti objevovat svět. A právě rodiny s dětmi často sahají po těchto pěti druzích pojištění.

1. Životní pojištění: když rodinu potká to nejhorší

Životní pojištění kryje vážné úrazy, nemoci, invaliditu i smrt. Zní to drsně, ale realita je, že bez něj by rodina po ztrátě příjmu mohla spadnout do finančních problémů. Hodí se pro toho, kdo rodinu živí, i pro rodiče na rodičovské. Dá se sjednat i dětem – jde o jistotu, že když se něco stane, zůstanete finančně na nohou.

2. Úrazové pojištění: od odrážedla po bouldering

Dítě spadne na hřišti, vy uklouznete na schodech, nebo někdo z rodiny skončí se sádrou po víkendu na kole. Úrazové pojištění se hodí právě tady. Výplata přijde už během léčby, takže peníze na léky nebo rehabilitaci máte hned. A ano – sjednáte ho i tehdy, když se věnujete rizikovějším sportům, od potápění po horolezení.

3. Pojištění majetku: když voda nebo oheň ukážou sílu

Prasklé akvárium, myčka, která si pustila vodu po bytě, nebo letní bouřka, co během chvilky zničí střechu. Pojištění majetku kryje škody na domácnosti i stavbě a dá se připojistit skoro na cokoliv – od kola až po hudební nástroj. A praktický tip? Prevence. Vyplatí se vědět, jak předcházet požárům nebo jak si pohlídat elektrospotřebiče. 
Generali Česká pojišťovna

4. Pojištění odpovědnosti: na lumpárny dětí i domácích mazlíčků

Rozbitý mobil na návštěvě, sousedův skleník po zásahu míčem nebo rozlité pití na hotelové snídani. Přesně tohle kryje pojištění odpovědnosti. A bonus? Platí i na zvířata. Takže když se do dobrodružství zapojí i váš pes, škodu za vás pojišťovna uhradí.

5. Cestovní pojištění: dovolená bez stresu

Dovolená může ztroskotat i před odjezdem – nemocné dítě, nabourané auto cestou na hranice nebo zlomená noha v horách. Cestovní pojištění ulehčí starosti s léčebnými výlohami, zavazadly i storno poplatky. A u Generali České pojišťovny mají děti do 6 let pojištění zdarma (storno cesty se připojišťuje). Navíc se dovoláte české asistenční služby odkudkoliv.

Jak vybrat to pravé?

Záleží na tom, co vás v životě nejvíc tíží. Pro někoho je to hypotéka, pro jiného cestování nebo malí rošťáci doma. Každá rodina má jiné priority, a právě proto se pojištění hodí poskládat podle vlastních potřeb. Díky tomu pak i v nečekaných chvílích zůstává jistota, že všechno zvládnete.

Přečtěte si

Pojišťujete dům? Tohle byste měli vědět

Rizika předčasného ukončení životního pojištění

Cestovní pojištění: 9 tipů, na co si dát pozor

nebo si poslechněte podcast: „U řešení škod je nejhorší, když je dům za sedm milionů pojištěný na milion.“
09.10.2026

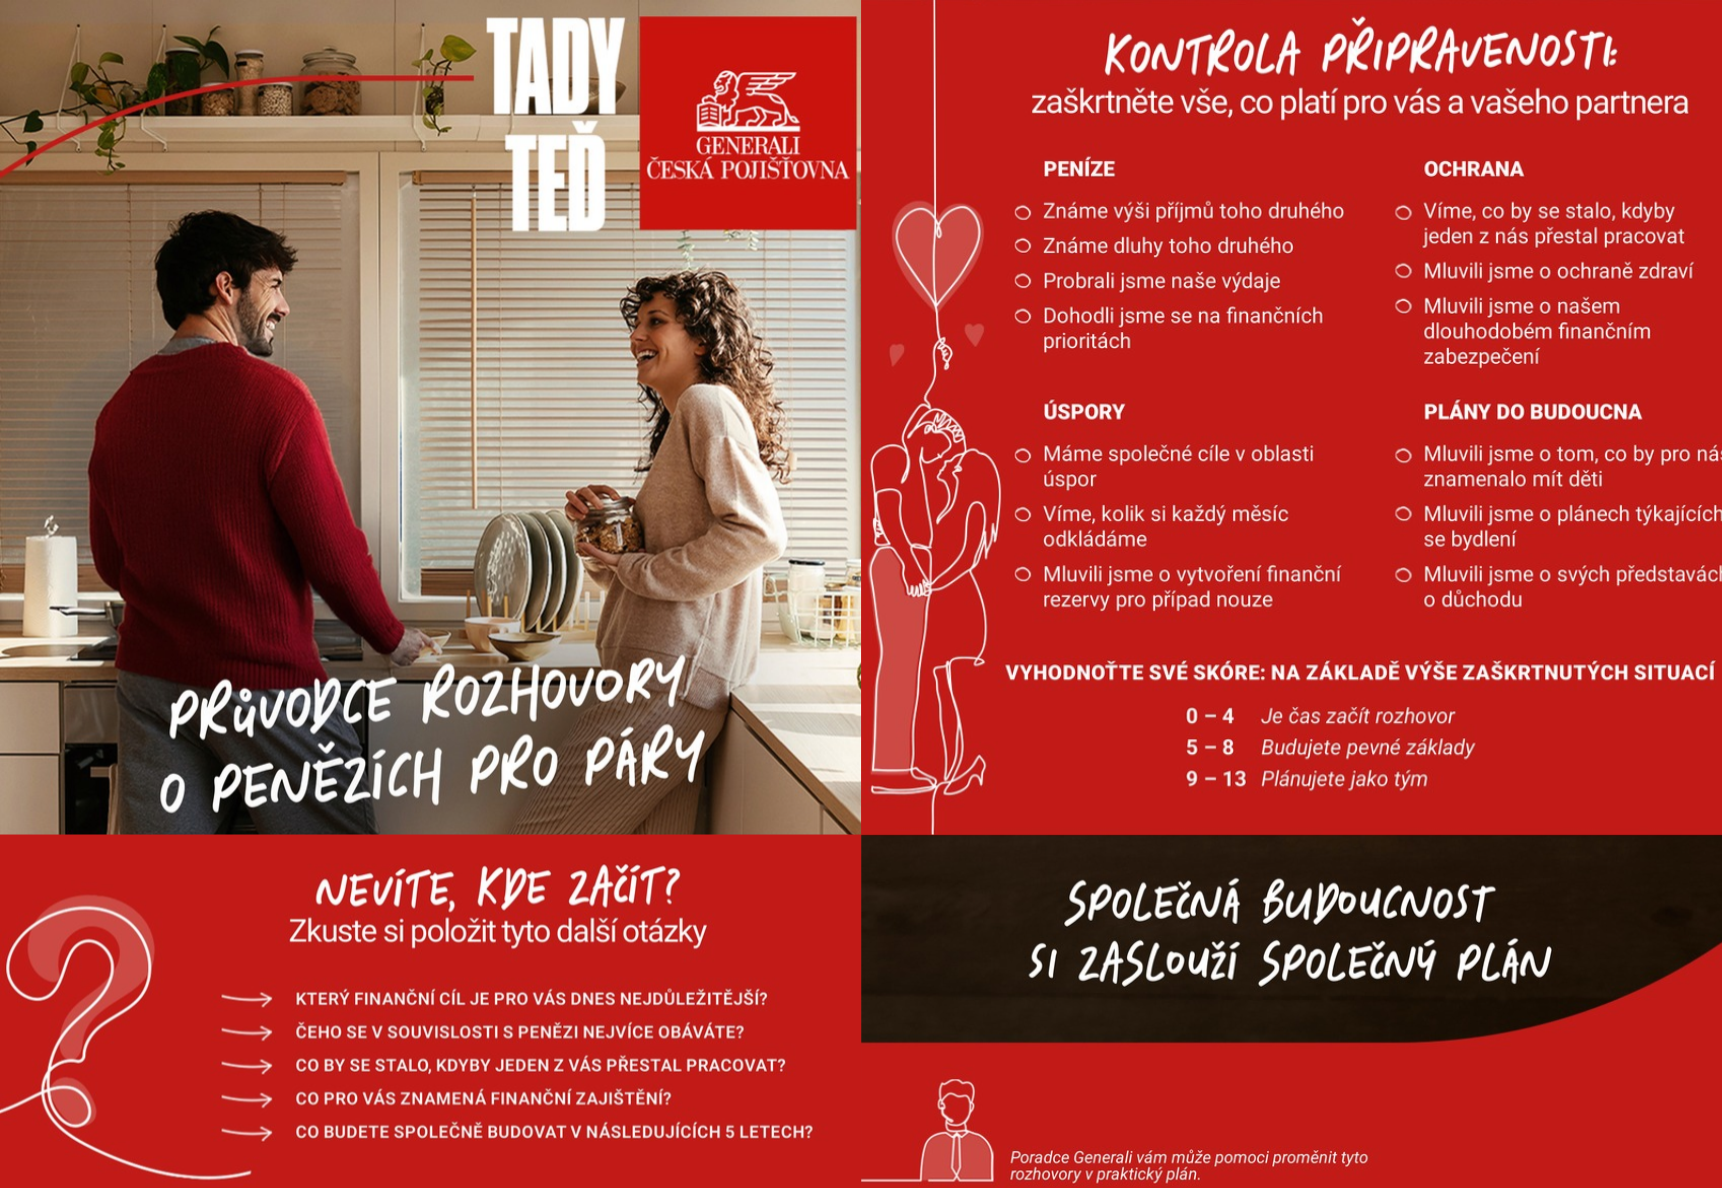
Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii