Odejít do „důchodu“ klidně už po třicítce, přestat pracovat, užívat si a žít život z naspořených peněz a pasivních příjmů? Možná to zní jako pohádka. Myšlenka hnutí FIRE (Financial Independence, Retire Early) se poslední dobou šíří nejen na sociálních sítích doslova jako oheň. Aby také ne. Představa je to více než lákavá a podle některých názorů naprosto reálná.

Co je FIRE?

Slovo FIRE je zkratkou z anglického Financial Independence, Retire Early. Volným překladem finanční nezávislost a odchod do předčasného důchodu. Tento životní styl spočívá v investování do cenných papírů a nemovitostí během pracovně aktivního života tak, že to přinese dostatečný pasivní příjem a umožní užívat si finanční svobody mnohem dříve, než je nárok na starobní důchod.

Možnost pracovat samozřejmě i nadále zůstane, avšak práce je více radostí než povinností a zbývá tak více času na rodinu, přátele, cestování a další oblíbené aktivity. Je to o možnosti žít podle vlastních pravidel a nechat peníze pracovat pro nás.

Jak FIRE funguje?

Základní princip je jednoduchý: utrácet méně, vydělávat více a chytře investovat rozdíl. Lidé, kteří se k FIRE hlásí, často:

  • žijí skromně a vědomě,
  • osekají své výdaje na nezbytné minimum,
  • investují do akcií, ETF, nemovitostí nebo podnikání,
  • a hlavně – mají jasný plán a disciplínu.
 

FIRE však nemusí být pro každého. Vyžaduje odříkání, plánování a často i změnu životního stylu. A i když finanční nezávislost zní lákavě, někteří lidé po dosažení cíle zjistí, že jim práce chybí – ne kvůli výplatě, ale kvůli smyslu, kolektivu nebo rutině.

Proto se dnes mluví i o různých variantách FIRE:

  • Lean FIRE – minimalistický životní styl s nízkými náklady,
  • Fat FIRE – finanční nezávislost s vyšším životním standardem,
  • Barista FIRE – částečný úvazek pro pokrytí části nákladů a zachování flexibility.

Jak s FIRE začít?

Nejlepší čas začít byl včera. Druhý nejlepší je dnes. Zde je několik kroků, jak se vydat na cestu:

  1. Zmapujte své výdaje a příjmy.
  2. Stanovte si cíl – kolik potřebujete k finanční nezávislosti.
  3. Minimalizujte své náklady – utrácejte jen za to, co skutečně k životu potřebujete.
  4. Začněte investovat – ideálně 40–70 % a více z příjmu.
  5. Vzdělávejte se – čtěte, poslouchejte podcasty, sledujte zkušenosti ostatních.
  6. Buďte trpěliví – cesta k FIRE je maraton, ne sprint.

A co když na FIRE nemám?

Nemusíte být stoprocentní, abyste z filozofie FIRE těžili. I malé kroky směrem k finanční nezávislosti mohou přinést větší klid a jistotu. A právě zde přichází ke slovu i penzijní spoření.
Generali penzijní společnost

Penzijní spoření jako součást cesty k finanční svobodě

Penzijní spoření je často podceňovaný nástroj, přitom může být stabilním pilířem finanční budoucnosti. Nabízí:

  • státní příspěvky (až 4 080 Kč ročně),
  • daňová úspora (až 7 200 Kč ročně),
  • možnost investovat podle vlastního rizikového profilu.

A co je nejdůležitější – funguje jako automatický návyk. Každý měsíc si odkládáte část příjmu a budujete si rezervu, která vám v budoucnu může umožnit pracovat méně, nebo vůbec.

FIRE není jen pro vyvolené

Nemusíte být ajťák s šestimístným platem, abyste mohli žít svobodněji. Stačí změnit přístup k penězům, mít plán a využívat dostupné investiční nástroje. Ať už chcete odejít do důchodu ve 40, nebo si jen zajistit klidnější stáří, FIRE může být inspirací.

Přečtěte si

Znáte rozdíl mezi předdůchodem a předčasným důchodem?

Dětské penzijní spoření

5 faktů o penzijku, které jste možná nevěděli

nebo si poslechněte podcast: „Stačí začít včas a nemusíme se obávat, z čeho budeme ve stáří žít.“
09.10.2026

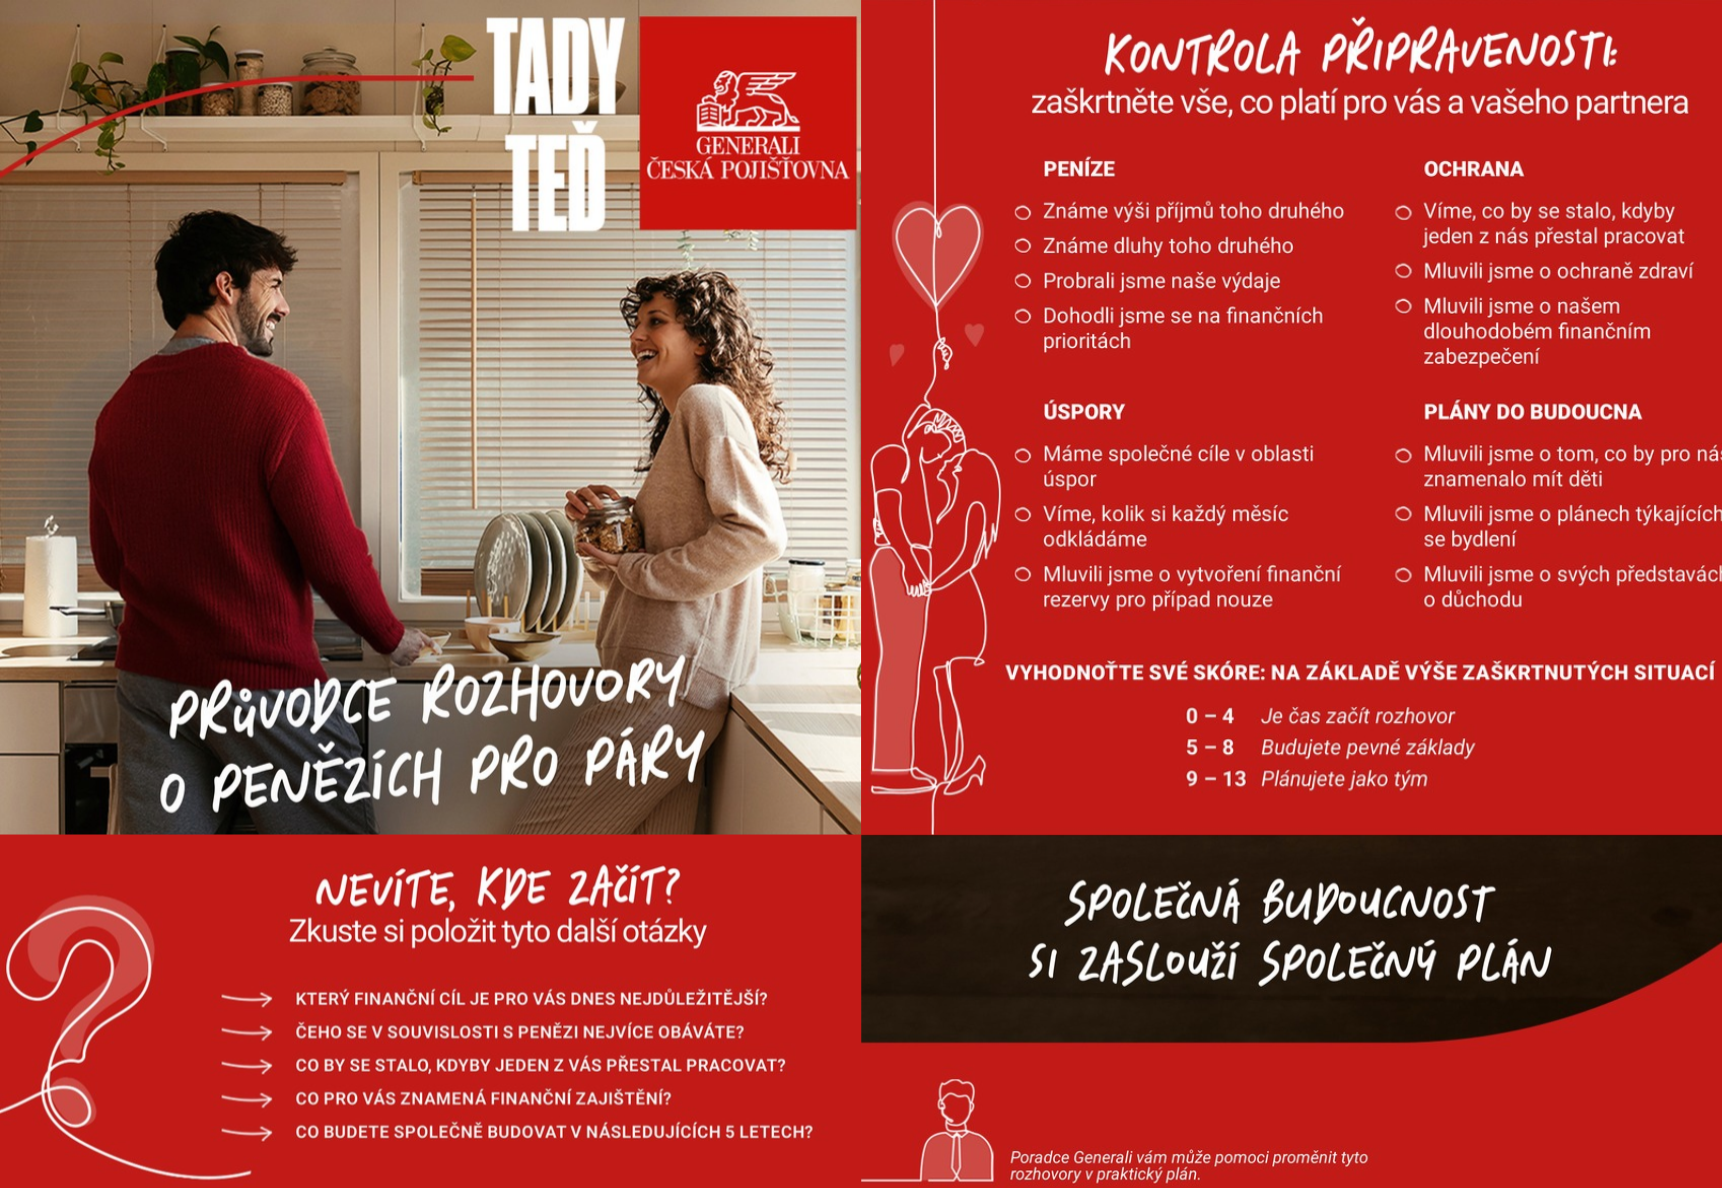
Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii