Možná je těžké si představit, že i Vaše dítě jednou dospěje. Možná si to ani představovat nechcete. Skutečnost je taková, že česká populace stárne a na důchody našich dětí zřejmě stát už peníze zajistit nedokáže.
Každý správný rodič, který chce pro své děti to nejlepší, si určitě minimálně jednou za život položí otázku „Jak mohu svým dětem vytvořit finanční jistotu do budoucna?“ Schovávat dětem peníze do prasátka je určitě dobrý základ pro jejich finanční gramotnost, ale do budoucna to není ideální řešení. Na Českém trhu se objevuje hned několik možností, jak chytře dětem spořit. Jedním z nejvýhodnějších produktů je právě doplňkové penzijní spoření.
My věříme, že ano. Založit penzijní spoření dětem můžete kdykoliv. Na rozdíl od penzijka, které si sjednávají dospělí, nabízí dětské penzijko několik atraktivních výhod.
O růst dětského penzijního účtu se může postarat kdokoliv. Prarodiče se často trápí s nápady, čím obdarovat svoje vnoučátka k narozeninám nebo k dalším životním událostem. Na penzijko mohou kdykoliv dítěti vkládat libovolnou částku, která se bude v čase příjemně zhodnocovat. Je to mnohem praktičtější dárek, než dětem koupit třeba pátý kopací míč, který stejně zůstane ležet někde ve skříni.
Nesmíme samozřejmě zapomenout na bohatou podporu od státu! Díky státním příspěvkům můžou vklady na penzijku narůst až o 4 080 Kč za rok. Příspěvek od státu dostanete již od příspěvku 500 Kč měsíčně, ale pokud chcete tuto skvělou možnost využít naplno, tak se hodí přispívat alespoň 1 700 Kč měsíčně. Nové podmínky státní podpory penzijního spoření jsou účinné od 1. 7. 2024.
V porovnání s jinými spořícími produkty nabízí dětské penzijko možnost investování do fondů, dle předem zvolené spořicí strategie. Dlouhodobě patříme mezi přední penzijní společnosti s nejvyšším průměrným ročním zhodnocením. Za posledních 5 let jsme v průměru zhodnotili úspory našich klientů v doplňkovém penzijním spoření o 4,6 %.
Když se dětem začne otvírat vstup do světa dospělých, tak je to nepochybně velká výzva pro ně i jejich rodiče. Přejeme si, aby naše děti žili plnohodnotným životem a získali víc zkušeností, než jsme mohli nabýt my v období dospívání. Dnešní doba nabízí nespočet aktivit, kde je možné sbírat zážitky. Někteří čerstvě plnoletí se mohou rozhodnout, že si sbalí batoh a vyrazí do světa za dobrodružstvím, jiní chtějí vyrazit na studijní pobyt, nebo si zařídit první vlastní bydlení. Vše samozřejmě stojí nemalé peníze.
Pokud dětem budete spořit alespoň 10 let, tak si mohou v 18 letech z penzijka jednu třetinu peněz vybrat a začít si plnit své první dospělácké sny. Nově mají 24 měsíců od dovršení plnoletosti na to se rozhodnout, jestli část peněz z penzijka vybrat.
Penzijní spoření po výběru části finančních prostředků nezaniká. I nadále je na něj možné posílat peníze, které budou narůstat nejen o finanční podporu od státu, ale i zajímavým procentuálním zhodnocením z investic zvolené strategie. Nastane ten správný čas na předání štafety ve spoření mladému dospělákovi, který nezačne na penzi spořit od nuly, ale od příjemného základu, který jste mu vy nebo jeho blízcí v době jeho dospívání vytvořili. Pokud si navíc začne již v 18 ti letech přivydělávat na brigádách, bude mít možnost, si za jistých podmínek snížit roční daňový základ.
Sjednat dětem penzijko není žádná věda. Nejjednodušeji jej sjednáte z pohodlí domova online:
Formulář máte za 10 minut vyplněný a pak už rázem spoříte. No nezní to skvěle? Navíc máte možnost nastavení smlouvy sledovat či měnit a to díky Klientskému portálu.
Za pár let, bude penzijní spoření nedílnou součástí života všech. Stane se z něj jistota, o kterou je možné se v období nedostatku či stáří opřít. Čím dřív se penzijní spoření sjedná, tím dřív budeme žít jistějším životem.
Objevte Lepší penzijko s benefity od Generali penzijní společnosti. Získejte Prémiový bonus, Benefit Double a pro děti Benefit Care k novému spoření ZDARMA.
Více informací zde: https://www.generalipenze.cz/penzijni-sporeni
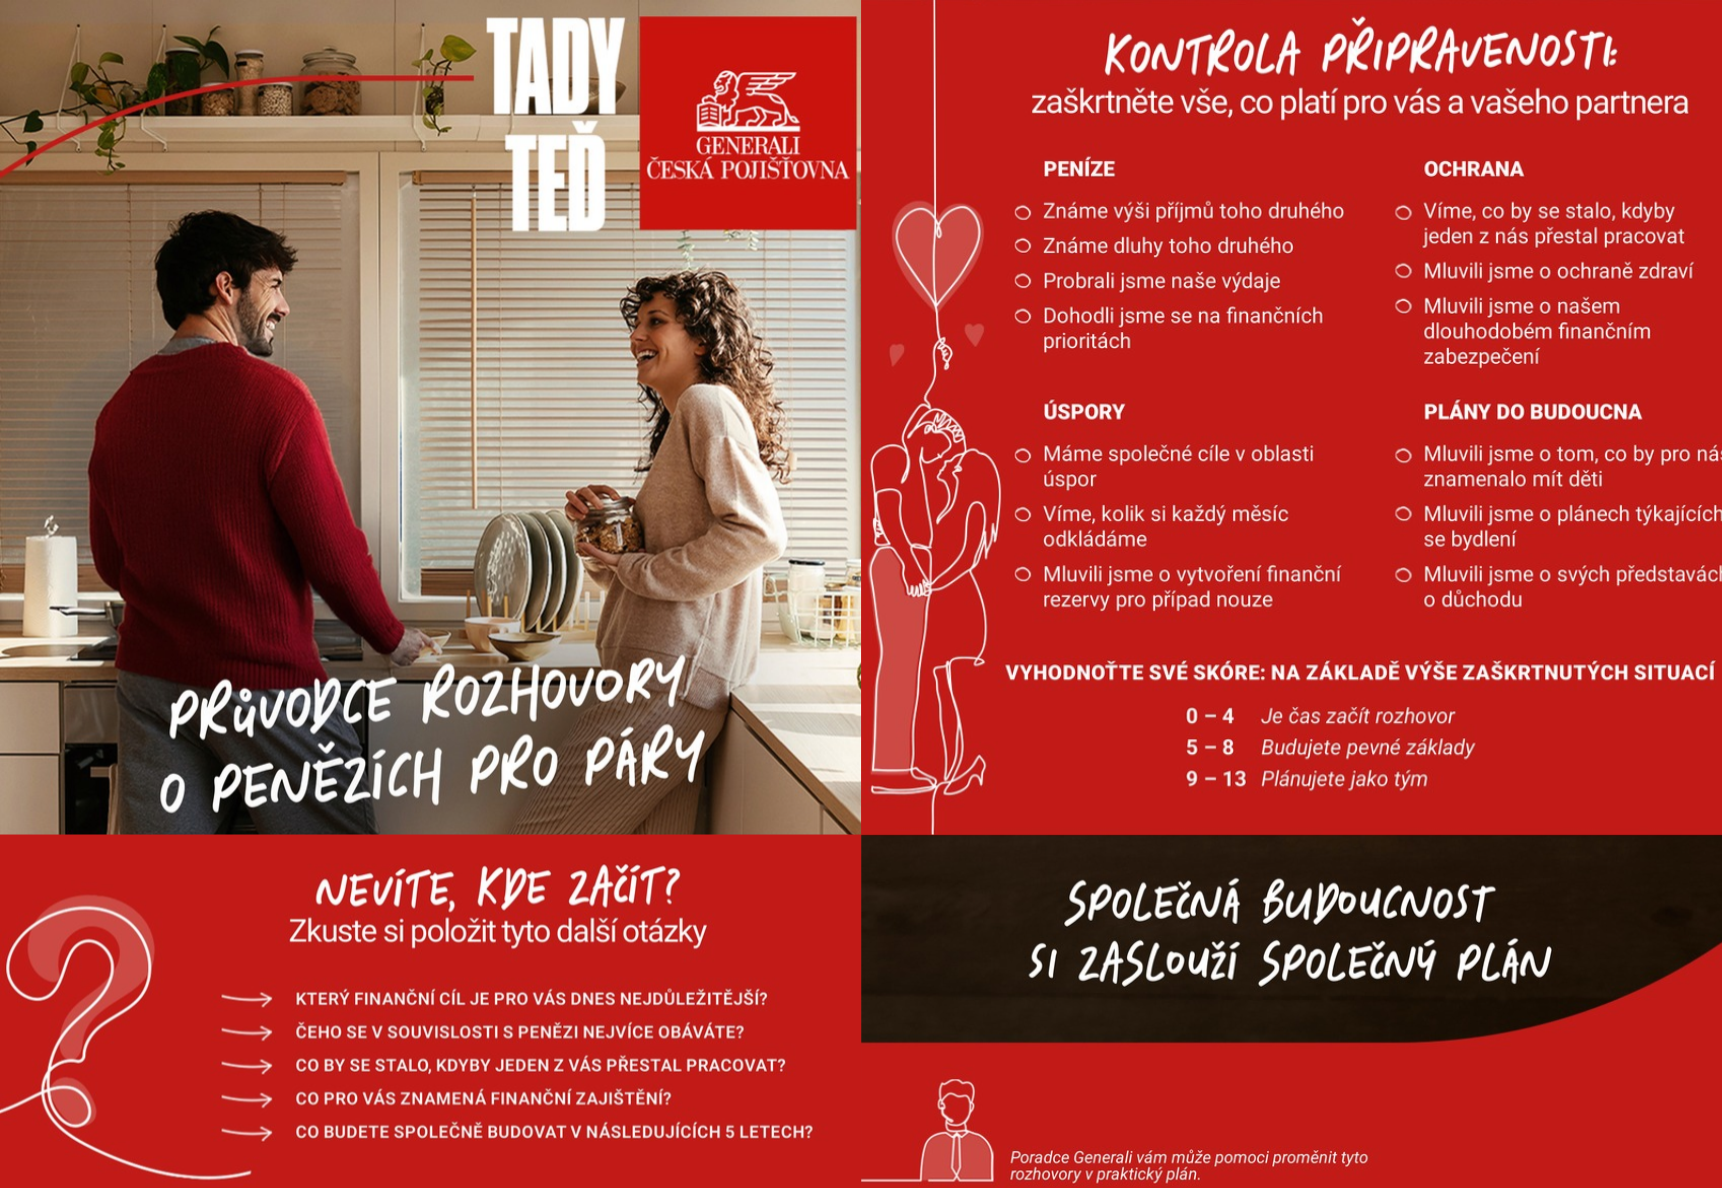
Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.
Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.
Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.
Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.
.png)
První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.
U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.
Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.
Než uděláme další důležitý krok, položme si pět otázek:
V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností.
Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.
Rozhovor by proto měl být o třech rozpočtech:
Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.
Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.
V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.
České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.
Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.
O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.
Přečtěte si:
Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz
Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti
Jak na udržitelný přístup k financím
Jak funguje FIRE a proč láká stále více lidí k finanční svobodě