Doba na přečtení článku jsou 3 minuty

Jak získat svou první hypotéku

Vlastní bydlení je velký krok a hypotéka závazek na dlouhé roky. Pokud o ní do budoucna uvažujete, vyplatí se začít se připravovat s předstihem. Co všechno můžete udělat ještě předtím, než o svou první hypotéku skutečně požádáte?

Největším finančním závazkem v životě bývá hypotéka. Pokud o vlastním bydlení do budoucna uvažujete, vyplatí se začít se na hypotéku připravovat s předstihem. Čím delší dobu splácení zvolíte, tím nižší může být měsíční splátka, zároveň ale za hypotéku celkově zaplatíte více na úrocích.

Pořádek ve financích

Než začnete řešit samotnou hypotéku, měli byste nejprve vyrovnat všechny dluhy, které možná máte. Nejenže tím získáte větší prostor pro spoření, ale zároveň snížíte své pravidelné výdaje. Banka při posuzování žádosti zohledňuje vaše příjmy, výdaje i další úvěrové závazky, takže čím přehlednější a stabilnější vaše finanční situace je, tím lépe.

Poskytovatelé půjček také hledí na vaši finanční stabilitu. Jste-li zaměstnáni, bude je zajímat, kolik měsíců před žádostí o půjčku jste měli stabilní příjem. Jste-li samostatně výdělečně činní, budou požadovat větší jistotu – obvykle budete muset doložit, že máte stálé příjmy alespoň dva nebo tři roky.

Jakmile máte vyrovnané dluhy, musíte naspořit co nejvyšší vklad. Ať si chcete koupit garsonku nebo palác, čím víc zaplatíte předem, tím menší budete mít splátky a tím rychleji celou hypotéku uhradíte.

Otázka vlastních peněz

Při koupi nemovitosti nemusíte mít našetřenou celou její hodnotu. Banka vám ale zpravidla nepůjčí celou kupní cenu, takže budete potřebovat vlastní peníze. Aktuálně je pro banky závazný ukazatel LTV, tedy poměr výše úvěru k hodnotě nemovitosti. Jeho horní hranice je 80 %, u žadatelů mladších 36 let je hranice 90 %. Musíte proto počítat s tím, že zpravidla 10 až 20 % ceny nemovitosti budete potřebovat z vlastních zdrojů. Čím vyšší část ceny dokážete zaplatit sami, tím nižší úvěr budete potřebovat.

Nezapomeňte ale, že koupě nemovitosti není jen o ceně samotného bytu nebo domu. Počítejte také s dalšími výdaji spojenými s koupí, stěhováním, vybavením nebo případnými opravami. Proto je dobré mít vedle peněz určených na financování nemovitosti také finanční rezervu.

Pokud se vám nedaří našetřit dostatečný vklad, zvažte, jestli by nebylo rozumné se s někým spojit. Pro většinu lidí přichází v úvahu životní partner, ale možná máte přátele nebo příbuzné, kteří by byli ochotni jít s vámi napůl. Nemusí to nutně znamenat, že se k vám nastěhují. Hodně lidí chce investovat do nemovitosti, a možná máte v životě někoho, kdo se s vámi o hypotéku podělí, aniž by se chtěl stát vaším spolubydlícím. V takovém případě je ale důležité předem si ujasnit, kdo bude nemovitost vlastnit, kdo bude úvěr splácet a jak byste postupovali, pokud by se vaše životní nebo finanční situace změnila.
Programy podpory

Mnohé vlády nabízejí programy podpory lidem, kteří chtějí dosáhnout na svou první nemovitost, takže si zjistěte, jestli na něco takového nemáte nárok. V Česku už bohužel od roku 2022 neběží program Vlastní bydlení, který nabízel zvýhodněné státní půjčky mladým párům a jednotlivcům do 40 let na pořízení vlastního bydlení. Stále ale můžete využít stavební spoření se státní podporou, kde při měsíčním vkladu 1 700 Kč získáte až 2 000 Kč ročně navíc od státu.

Zvýhodněné úvěry a dotace nabízí i Státní fond podpory investic (SFPI), například na energeticky úspornější bydlení nebo výstavbu dostupného nájemního bydlení v obcích, a vyplatí se sledovat i programy jednotlivých měst pro mladé rodiny. Pokud vás tíží vysoké náklady na bydlení, od října 2025 nahradila dřívější příspěvek na bydlení nová dávka státní sociální pomoci. 

Kolik si můžete dovolit splácet?

Nejdůležitější otázkou není jen to, kolik vám banka půjčí, ale také kolik si můžete dovolit každý měsíc splácet. Do svého rozpočtu proto započítejte nejen splátku hypotéky, ale také energie, pojištění, náklady na údržbu nemovitosti a další pravidelné výdaje.

Dále potřebujete vědět, jestli jste našetřili dostatečnou částku, která pokryje nejen počáteční vklad, ale i poplatky a náklady vzniklé v souvislosti s koupí nemovitosti. V tom vám samozřejmě pomůže internet – najdete zde mnoho nástrojů, kde si spočítáte náklady na stěhování a výši splátek hypotéky. Hledejte kalkulačku, která je přizpůsobená vaší životní situaci.

Samotná žádost

Jakmile jste připraveni požádat o hypotéku, shromážděte potřebné dokumenty. Ty závisí na vaší situaci, ale určitě budou zahrnovat doklad totožnosti, výpis příjmů a výdajů z bankovního účtu, výplatní pásky a – pokud podnikáte – účetnictví z posledních několika let.

Než zažádáte o hypotéku, investujte svůj čas a najděte si půjčku, která nabízí správnou rovnováhu mezi výší měsíční splátky a dobou trvání závazku. Trh hypoték může být pro nezasvěcené velice nepřehledný a matoucí. Také si porovnejte nabídky jednotlivých bank. Nezaměřujte se přitom jen na výši úrokové sazby, ale také na měsíční splátku, délku splácení a další podmínky úvěru.

Nebojte se proto požádat o pomoc nezávislého hypotečního poradce. Jeho úkolem je rozebrat vaši situaci a najít pro vás nejvhodnější řešení. Tak máte šanci získat mnohem výhodnější půjčku, než kdybyste ji hledali sami. Poradce vás navíc povede při podání žádosti.

Jakmile vám banka předschválí hypotéku, začíná ta vzrušující část – najít si perfektní domov. Ale nezapomeňte, předschválená částka je limit, ne cíl. Koupit větší nebo dražší nemovitost, než potřebujete, je lákavé, ale až vám z účtu začnou odcházet vysoké splátky, mohli byste své ukvapenosti litovat. Předschválení také neznamená automatické schválení hypotéky na konkrétní nemovitost. Banka bude posuzovat také samotnou nemovitost a finální žádost.

Co je hlavní

Ať jste ve stádiu příprav nebo nákupu, vaším cílem je být majiteli nemovitosti. Nechcete, aby nemovitost držela v hrsti vás. Takže když jde o hypotéku, pamatujte, že sebekázeň a svoboda jdou ruku v ruce, ne proti sobě.

Tak ať máte šťastnou ruku!

Přečtěte si: 

Nájem vs hypotéka

Jak proměnit dům v domov?

Proč si postavit dřevostavbu?

Podcast Stačí málo: „Bydlení v tiny housu je dostupné pro každého.“
09.10.2026

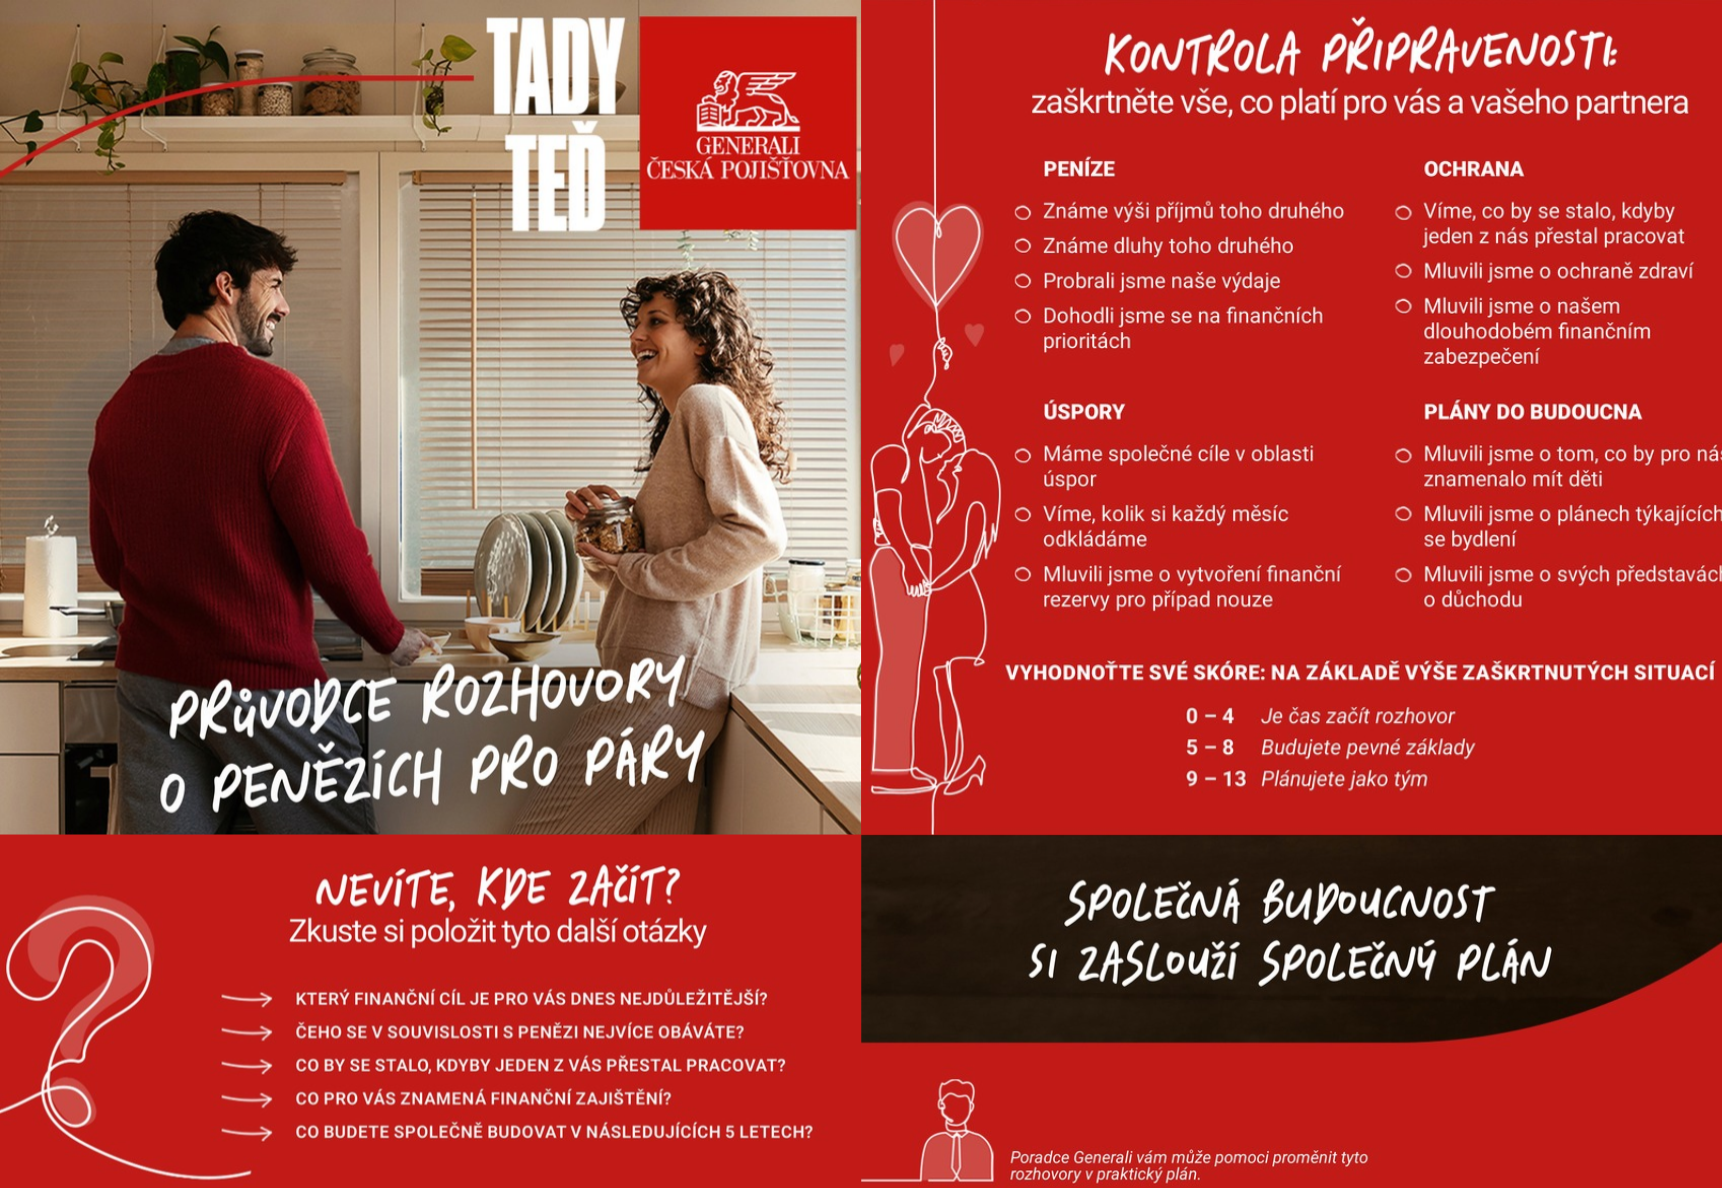
Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii