
Jak mluvit o penězích ve vztahu
Ve článku se dočtete:
Před svatbou, hypotékou, narozením dítěte nebo změnou pracovního místa potřebují páry vést praktické rozhovory o finančním zajištění, úsporách a nákladech v budoucnosti. Jak si nastavit společný rozpočet, rozdělit výdaje a připravit se na situace, kdy jeden z partnerů přijde o část příjmu?

Rozhovor před rozhodnutím
Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.
Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.
Rozdílné příjmy
Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.
Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.
Dva příjmy a jeden rozpočet domácnosti
První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.
U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.
Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.
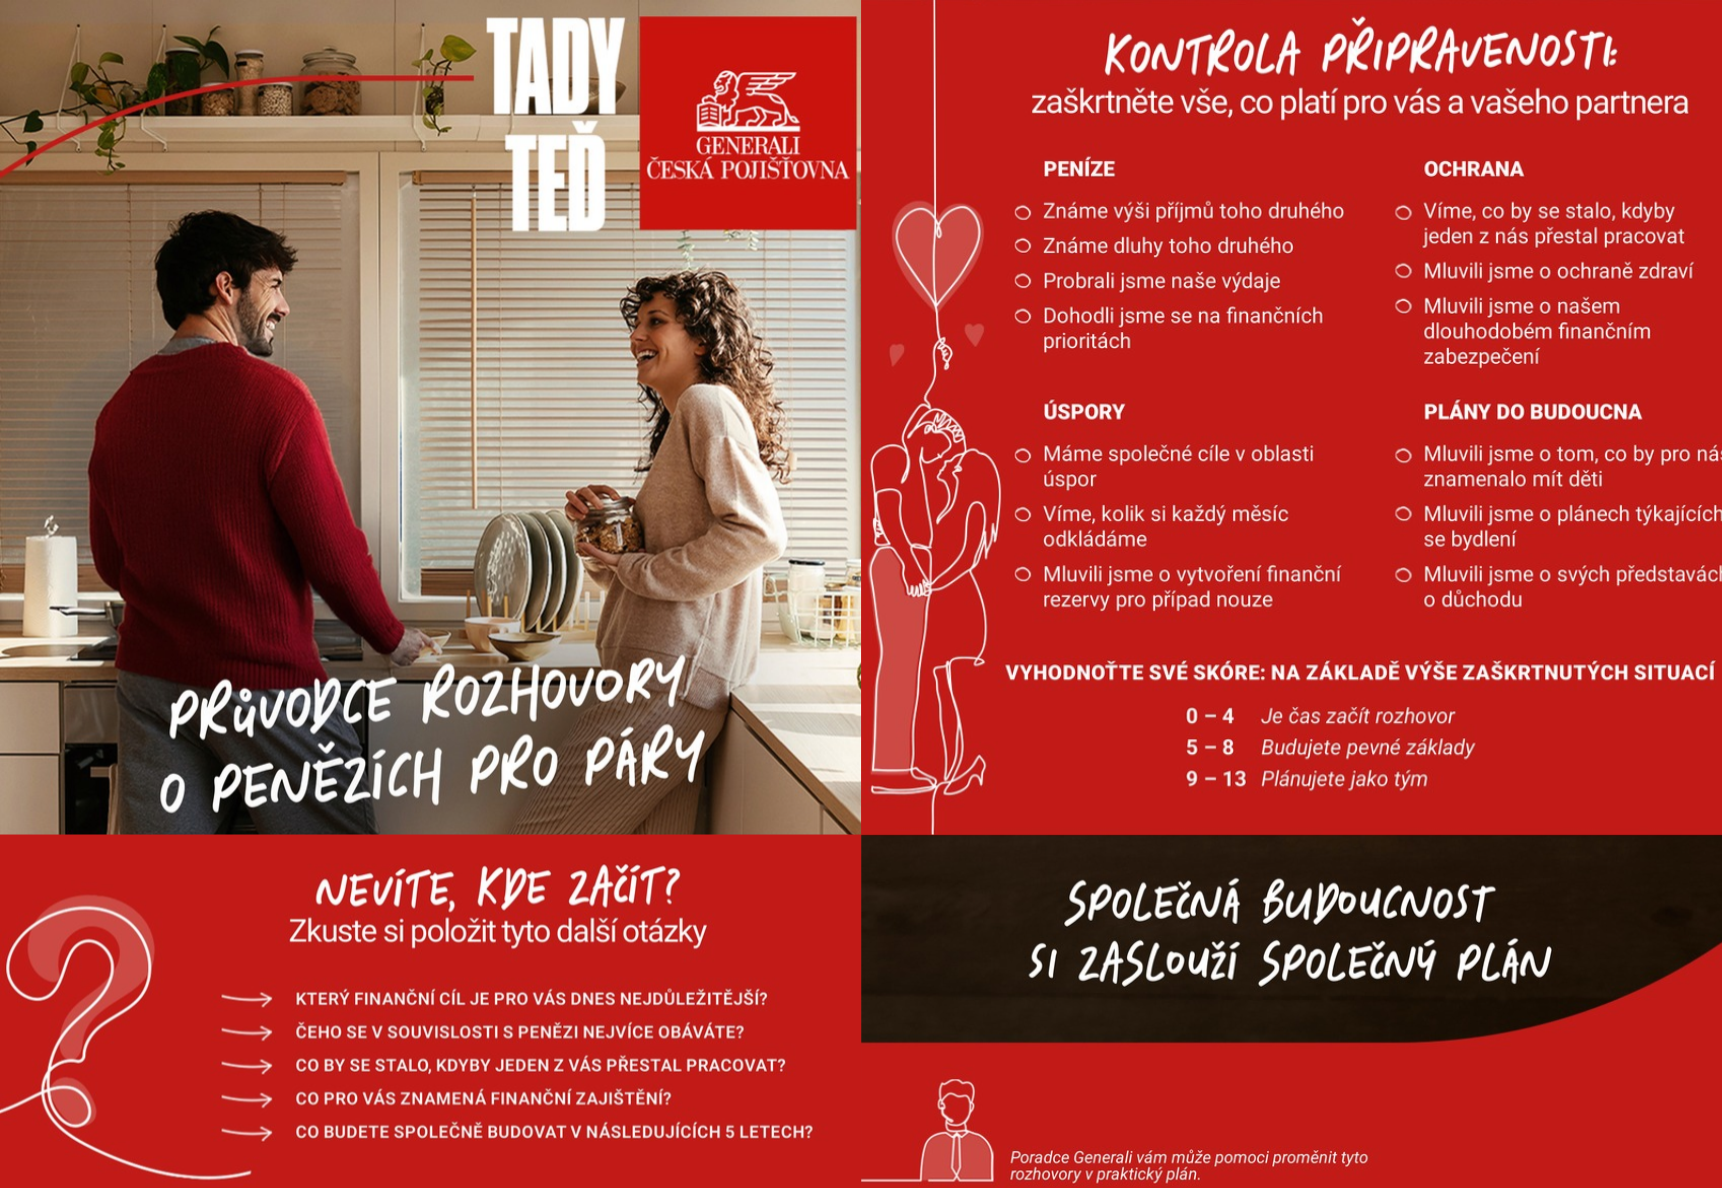
Než uděláme další důležitý krok, položme si pět otázek:
- Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
- Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
- Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
- Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
- Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.
Bydlení v Česku
V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností.
Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.
Rozhovor by proto měl být o třech rozpočtech:
- Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
- Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
- Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.
Příchod dítěte
Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.
Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.
V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.
Nerovnoměrné jsou i úspory
České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.
Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.
O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.
Přečtěte si:
Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz
Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti
Jak na udržitelný přístup k financím
Jak funguje FIRE a proč láká stále více lidí k finanční svobodě
