Představte si, že po desetiletích práce konečně přichází chvíle, kdy můžete zpomalit. Ráno bez budíku, čas na vnoučata, zahradu, cestování. Důchod je pro většinu Čechů velkým milníkem. Pro mnohé je vysněným obdobím klidu. Ale zároveň se nabízí otázka: Budu mít dost peněz, abych si ho mohl/a užít?

Právě na to se zaměřil průzkum Generali penzijní společnosti, který zjišťoval, jak jsou na stáří připraveni současní důchodci i lidé těsně před penzí. Češi se na důchod těší, ale zároveň z něj mají obavy.

Státní důchod jako hlavní zdroj příjmů. Ale bude stačit?

Většina Čechů (98 %) zapojených do průzkumu spoléhá na státní důchod jako hlavní zdroj příjmů. To platí jak pro současné seniory, tak pro lidi, kteří mají do penze jen pár let. Jenže právě tato závislost může být problém. 41 % všech respondentů uvedlo, že se na důchod finančně vůbec nepřipravuje nebo nepřipravilo.

Třetina respondentů přiznává, že se bojí nedostatku peněz. Největší obavy dotázaní mají z nákladů na bydlení, potraviny a zdravotní péči. Životní náklady rostou a státní důchod je často nedokáže pokrýt. „Státní důchod poskytne základní jistotu, ale nezaručí zachování životní úrovně. Vyplatí se proto začít tvořit vlastní rezervu včas,“ upozorňuje Jana Zelinková, generální ředitelka Generali penzijní společnosti.

Nepřipravenost je vyšší u žen a lidí s nižším vzděláním. Naproti tomu muži jsou ve srovnání s ženami lépe finančně připraveni na důchod – častěji investují, mají více rezerv.

Češi začínají spořit pozdě. A přicházejí o statisíce

Průzkum ukázal, že většina lidí (42 %) začíná s finanční přípravou poměrně pozdě. Průměrný věk, kdy se lidé začnou finančně zajišťovat, je 42 let. Čím dříve ale začneme, tím lépe. Například ten, kdo začne spořit 1000 Kč měsíčně už ve 25 letech, může mít v 65 letech naspořeno téměř 2 miliony korun. Pokud začne až ve 45, bude mít jen něco málo přes půl milionu. Rozdíl, který může rozhodnout o tom, zda budete v důchodu cestovat, nebo počítat každou korunu.
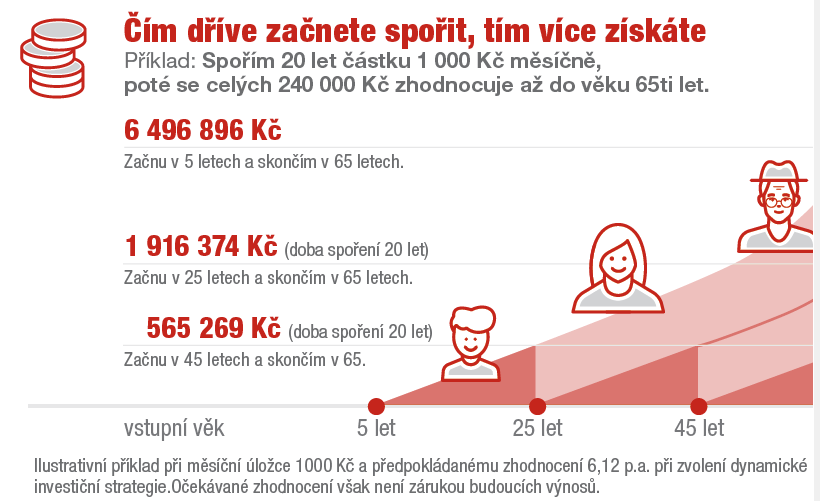
Čím dříve začnete spořit, tím více získáte

Rozdíly mezi generacemi v přípravě na důchod

Zatímco 70 % současných důchodců nemá žádné úspory ani investice. Naopak lidé těsně před důchodem ve věku 55+ let plánují důchod aktivněji, na stáří se připravuje 72 % z nich:

  • 60 % má úspory nebo investice.
  • 25 % chce v důchodu pracovat.
  • 16 % počítá s příjmy z pronájmu nebo prodeje nemovitostí.

„Je vidět pozitivní trend v proměně přemýšlení mezi oběma generacemi, protože mladší věková skupina (55+), která má penzi teprve před sebou, se na stáří připravuje mnohem aktivněji. Kromě starobního důchodu spoléhá také na peníze z úspor a investic či příjem ze zaměstnání nebo pronájmu,” prezentuje závěry Jana Zelinková.

Třetina lidí těsně před důchodem plánuje pracovat i po nástupu do penze. A není to jen kvůli penězům – 92 % z nich chce zůstat mezi lidmi, být aktivní, necítit se jako „důchodci“. Práce v penzi tak není jen ekonomická nutnost, ale i způsob, jak si udržet životní energii a sociální kontakty.
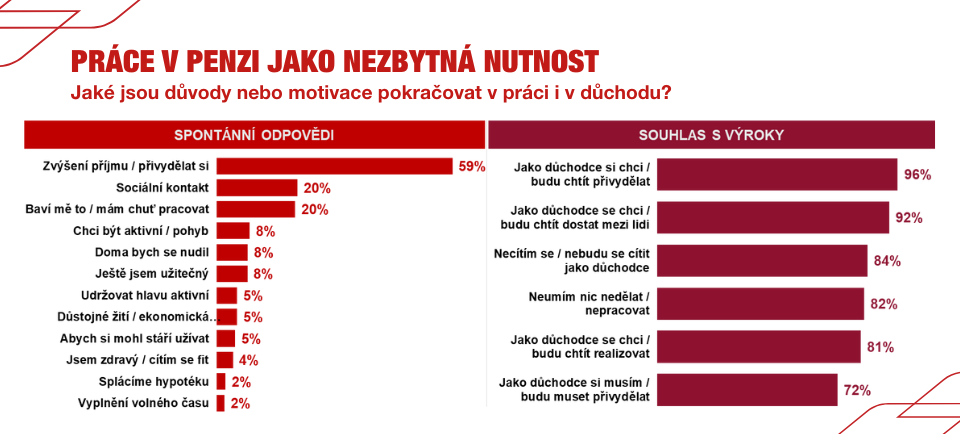
Práce v penzi

Češi chtějí v důchodu cestovat

Češi se na důchod těší. 61 % ho vnímá pozitivně, 43 % dokonce jako vysvobození. A co plánují?

  • 58 % současných respondentů těsně před důchodem chce cestovat.
  • 54 % se těší na čas s rodinou a vnoučaty.
  • 49 % plánuje turistiku, 30 % kulturní akce, 25 % cyklistiku. A 13 % chce v penzi dokonce studovat.

Zajímavé je, že lidé ve věku 55+ let kladou v penzi větší důraz na zážitky než na péči o vnoučata. Důchod už není jen o klidu, ale i o aktivním životě. A co dotázaní Češi v důchodu plánují? Cestování vede! Až 58 % lidí chce v penzi poznávat svět. Rodina je až na druhém místě.
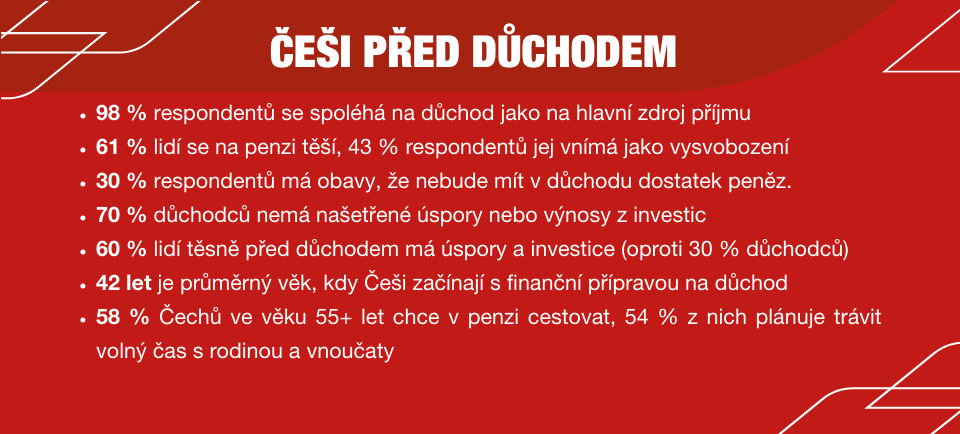
Češi před důchodem

Odchod do penze nemusí být strašákem, je však potřeba se na něj připravit. Státní důchod je základ, ale spoléhat se jen na něj nestačí. I malé částky, které začneme odkládat včas, mohou znamenat rozdíl mezi svobodou a omezováním. Ať už plánujete cestovat, pracovat nebo si užívat klid, finanční jistota vám dá svobodu.


Informace o průzkumu:
Průzkum pro Generali penzijní společnost realizovala výzkumná agentura Response Now v červnu 2025 na vzorku 497 respondentů ve věku 55-75 let z celé ČR. Zastoupeno bylo 62 % současných důchodců a 38 % lidí, kteří mají odchod do penze teprve před sebou. Více informací.

Přečtěte si

5 faktů o penzijku, které jste možná nevěděli

5 mýtů o důchodech, které vás můžou stát klidné stáří
Znáte rozdíl mezi předdůchodem a předčasným důchodem?

Vyřizujete pozůstalost? Nezapomeňte na penzijní spoření

09.10.2026

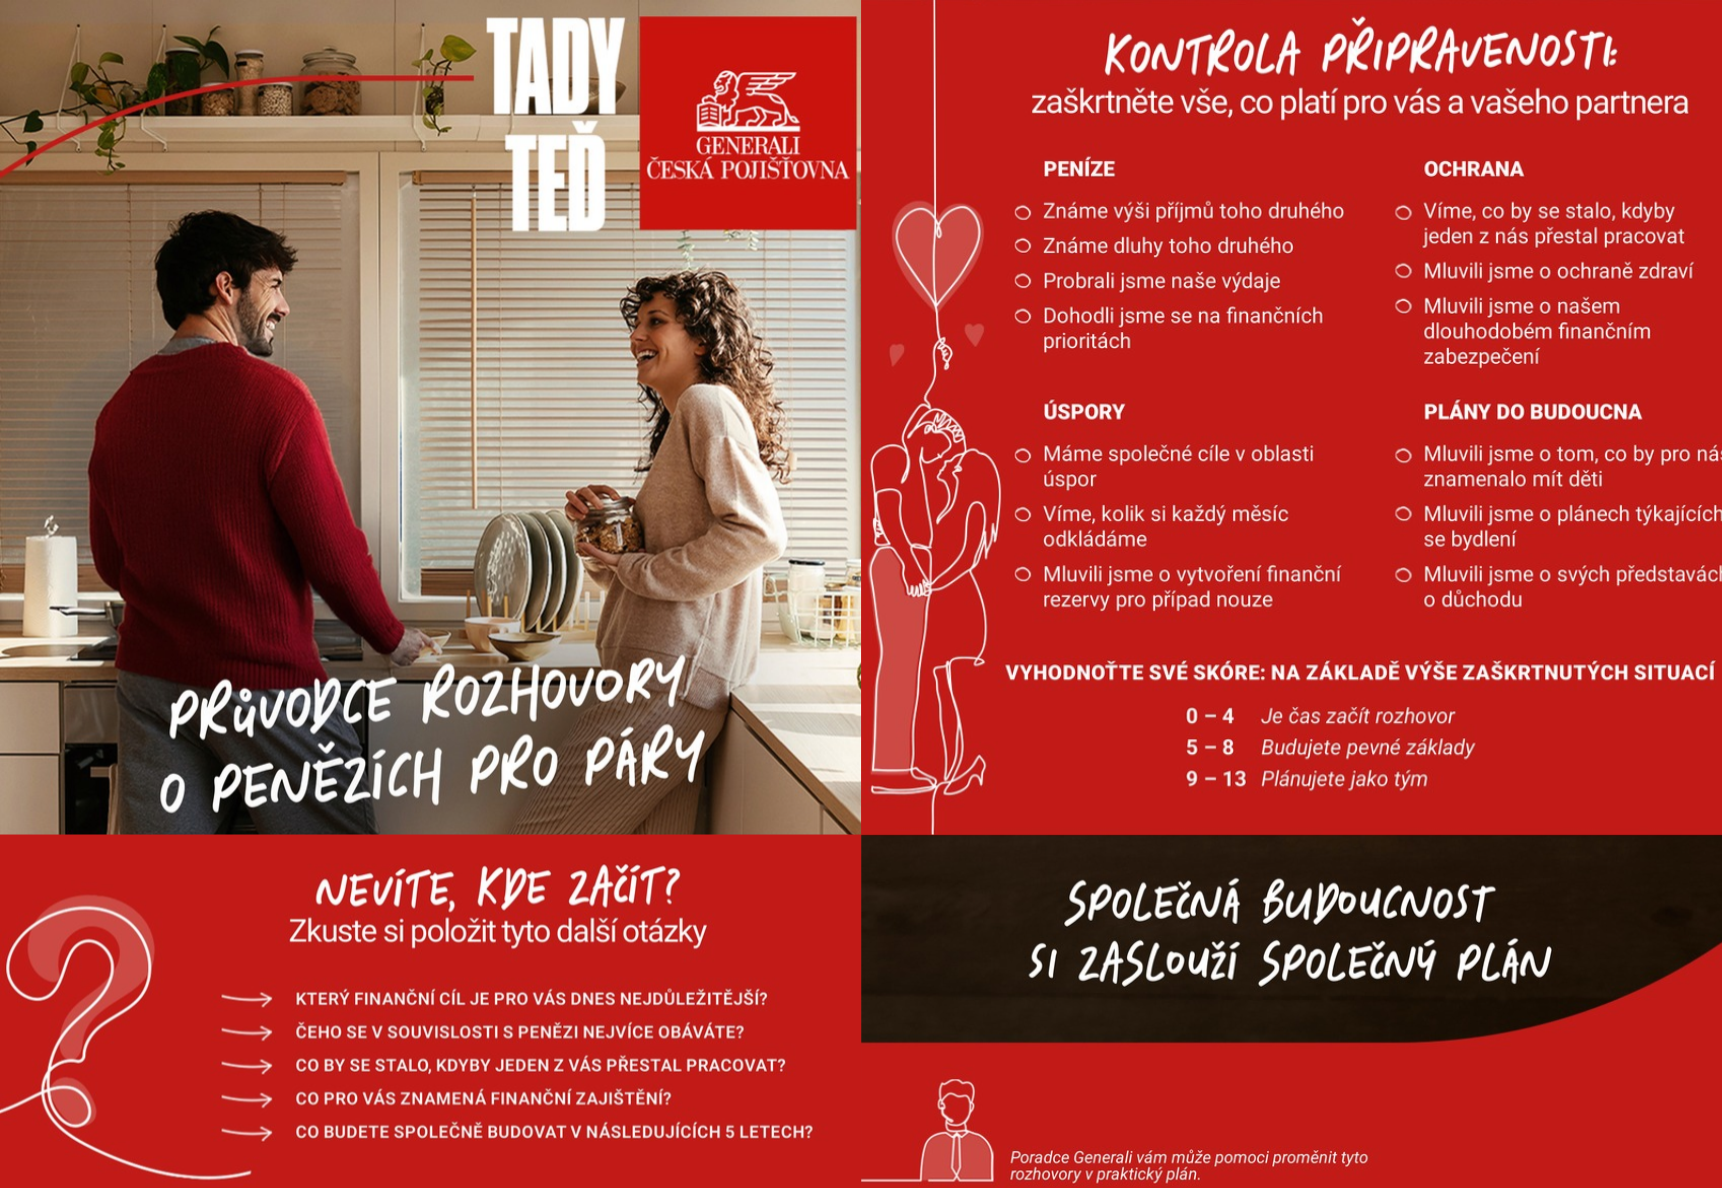
Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii