Doba na přečtení článku jsou 3 minuty

Začněte investovat ze svého chytrého telefonu

Investování už dávno není jen pro zkušené burzovní hráče. Díky mobilním aplikacím dnes můžete začít investovat klidně ze svého chytrého telefonu, třeba i s menší částkou. Než ale své peníze svěříte investiční platformě, je dobré vědět, jak si vytvořit finanční základ, na co si dát pozor a jakou míru rizika jste ochotni podstoupit.
Mladí lidé si uvědomují, že spoléhat na to, že vyžijí z penze, kterou jim přidělí stát, je krátkozraké. Proto si i oni začínají spořit na dobu, kdy nebudou ekonomicky aktivní. Jak ukazují statistiky, až dvě pětiny z nich investují na svém běžném nebo spořícím účtu. Asi třetina má uzavřené penzijní pojištění a zhruba každý šestý pak životní pojištění. Jako další způsob spoření mladí lidé uvádějí investice do nemovitostí, kryptoměn či komodit. Vzhledem k tomu, že investování je dnes dostupné i prostřednictvím mobilních aplikací a online platforem, je pro mladé lidi jednodušší začít, klidně i s menšími částkami. Proto jsme se rozhodli vám nabídnout jednoduchého průvodce, který vám ukáže, jak vstoupit na finanční digitální trhy a investovat do akcií, dluhopisů, do valut či kryptoměn.

Jak naznačuje Nicholas Agwuncha, spoluzakladatel @moneymedics, mileniálního start-upu v oblasti finančního managementu, „hlavním účelem investování je snaha pokořit inflaci. Dávat peníze do banky není pro dlouhodobé investice vhodné. Než se pustíte do investování, důkladně prověřte své finance.“

Kontrolní seznam

Než začnete investovat, je třeba provést následující kroky:

  • Splaťte veškeré dluhy s vysokým úrokem
  • Vytvořte si finanční rezervu
  • Zajistěte si dostatečné pojištění, abyste nemuseli zbytečně sahat do svých finančních rezerv

Až budete připraveni začít investovat, ověřte si, zda je vámi zvolená digitální investiční platforma schválená příslušným vládním regulačním orgánem. Rozhodně se vyplatí přečíst si nějaké recenze a vyhnout se aplikacím a webům, které garantují zisky.

Při rozhodování o volbě vhodné platformy vám pomohou také informace o jejich renomé v sociální a korporátní oblasti či v přístupu k životnímu prostředí. 

Stejně jako u internetového bankovnictví myslete i při investování na bezpečnost svých účtů. Používejte silné a jedinečné heslo, ideálně uložené ve správci hesel, a zapněte dvoufázové ověření, pokud ho platforma nabízí. Dbejte na to, abyste si vytvořili skutečně originální, komplexní heslo, jaké lze generovat pomocí bezpečných softwarů pro správu hesel, jako třeba LastPass. Rovněž se vyhněte uvádění svého data narození a adresy bydliště na sociálních médiích.

Využívejte webových stránek typu Have I Been Pwned a budete tak mít přehled, kdy byla bezpečnost vašich dat narušena nebo kdy byly použity na dark webu.

Investor začátečník

Pokud si zatím netroufáte vybírat jednotlivé investice sami, můžete využít platformy, které podle vašich cílů a vztahu k riziku sestaví investiční portfolio. Některé z nich umožňují investovat pravidelně i relativně malé částky a portfolio průběžně upravují.

„Tyto platformy vám umožní investovat s nižšími náklady,“ vysvětluje Agwucha. „Jsou skvělé, když si nejste jisti tím co děláte a nemáte času na zbyt. Vytvoří pro vás pasivní portfolio indexových fondů a pravidelně provedou rebalancování portfolia ve váš prospěch.“

 V Česku tento způsob investování nabízí například Portu nebo Fondee.

Středně pokročilý investor

Pokud už se v investování orientujete a chcete si jednotlivé investice vybírat sami, můžete využít online brokera. Ten vám umožní nakupovat například akcie, ETF nebo dluhopisy bez nutnosti využívat klasického finančního poradce. Při výběru platformy se zaměřte především na poplatky, nabídku investičních nástrojů, způsob zdanění a bezpečnost účtu.

Pokud jste si s výběrem fondů jistí, pak zvolte platformy typu XTB, Trading212 nebo Degiro, které nabízejí také samoobslužnou sekci.

Nemáte-li chuť příliš riskovat, zvažte ve svém portfoliu nejprve investice do ETF (burzovně obchodovaných fondů). Ty sdružují více různých investic a umožňují tak jednoduše rozložit riziko mezi větší počet aktiv. ETF zaměřená na široký akciový index vám díky tomu mohou umožnit investovat do desítek, stovek nebo i tisíců společností najednou, aniž byste museli vybírat každou akcii jednotlivě. Konkrétní míra rizika se však liší podle toho, na jaká aktiva a trhy je dané ETF zaměřené. Teprve později, až budete připraveni podstoupit vyšší riziko, se přesuňte k investicím do většího počtu akcií obchodovaných na burze.

Jakmile se rozhodnete pro aktivní výběr akcií, můžete své dlouhodobé investiční strategie konzultovat s finančním poradcem.
Zkušený investor

I v případě, že jste zkušeným investorem a jste ochotni podstoupit vysokou míru rizika, byste vždy měli investovat pouze tolik, kolik si můžete dovolit ztratit.

Rizikovější strategie zahrnují rovněž investice do kryptoměn, tzv. andělské investice, ve kterých podporujete začínající start-upy, investice do cizích měn i alternativní investice, jako třeba crowdfunding nebo investice do zlata či stříbra. 

Mobilní bitcoinové peněženky jako Gemini nebo Coinbase vám poskytnou přístup k desítkám kryptoměn a umožní vám nakupovat a prodávat bitcoiny přímo prostřednictvím vašeho telefonu a jeho propojením s vaším bankovním účtem.

Jde však o velmi volatilní aktivum, u kterého můžete přijít o významnou část, případně i celou investovanou částku. Pokud se pro kryptoměny rozhodnete, měly by proto tvořit jen část vašeho celkového portfolia.

Přečtěte si:

Jak spravovat své finance, když studujete

Stále si nejste jisti co NFT jsou a k čemu slouží?

Jak začít investovat

Stačí málo podcast: „U investování je potřeba diverzifikovat, nikdy nesázejte na jednu kartu.“
Autor: Lily Canter
09.10.2026

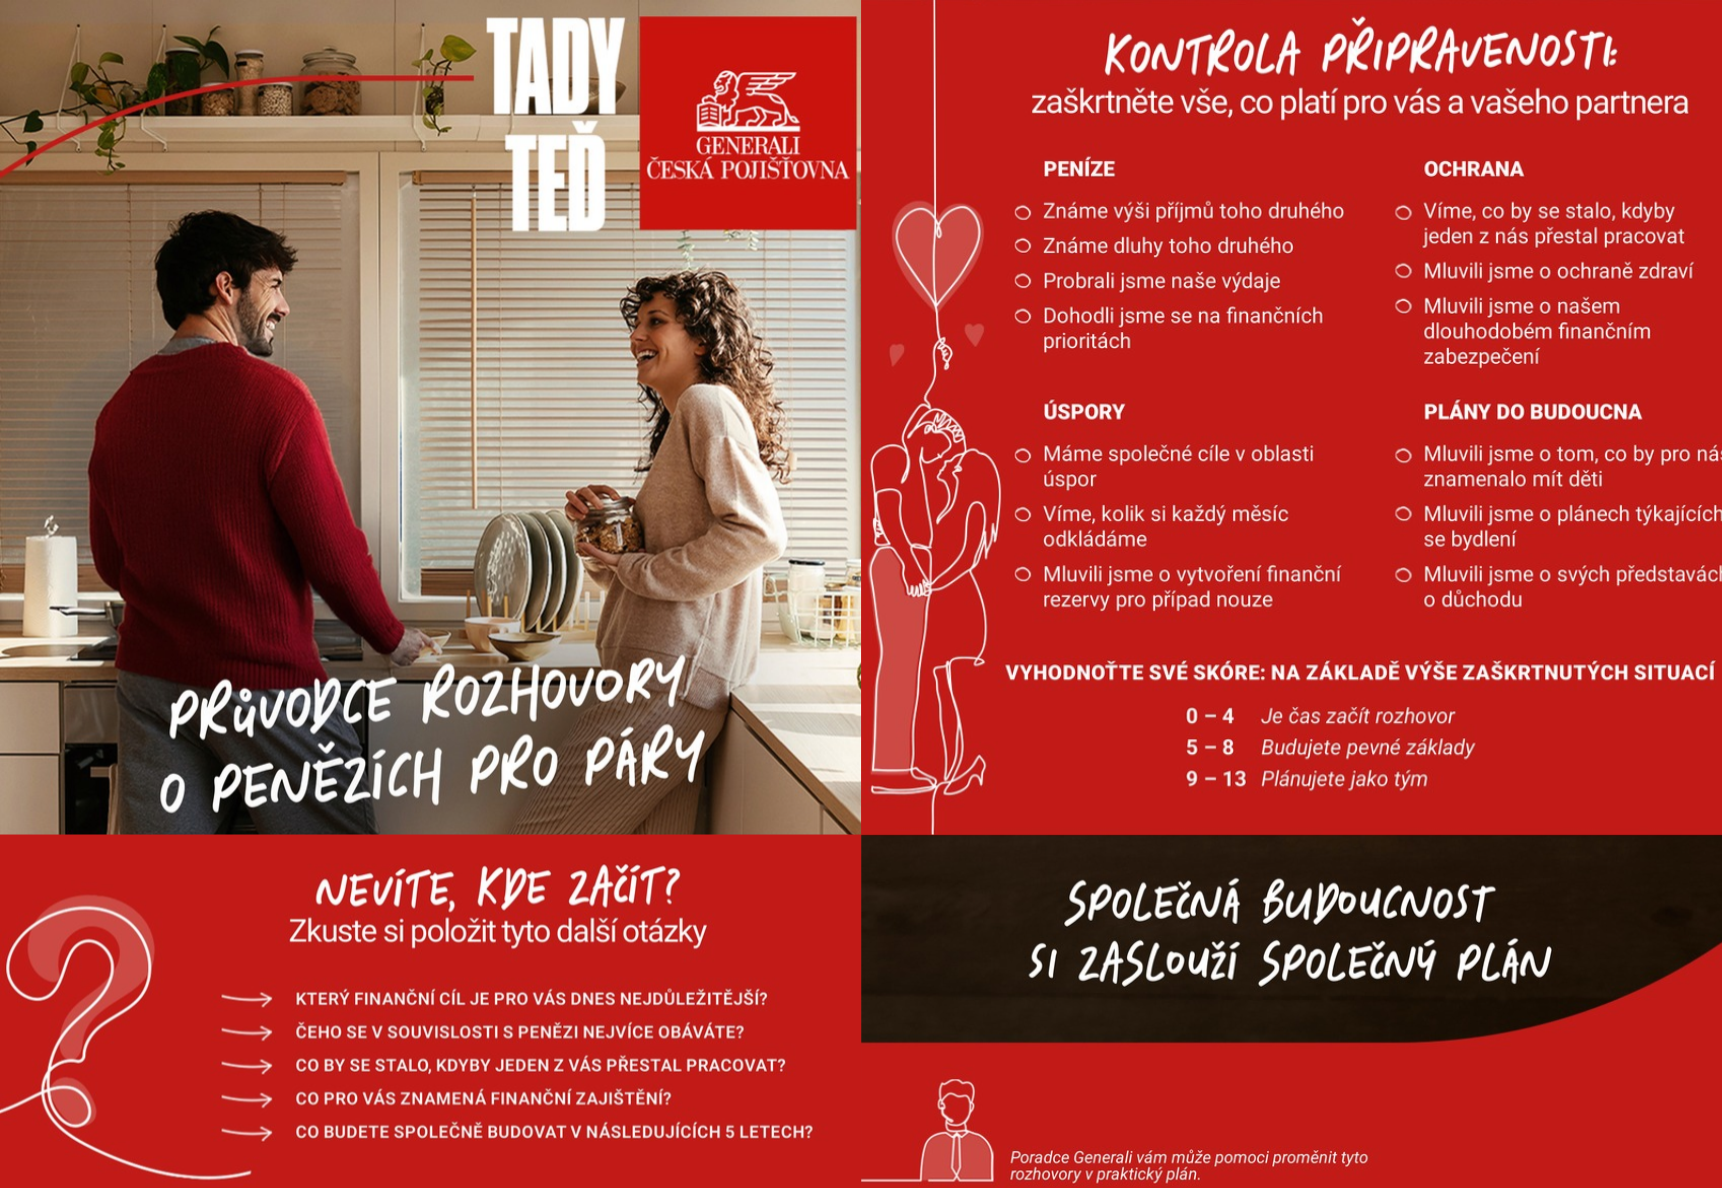
Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii