Učme děti finanční nezávislosti, aby v životě došly dál a současně nám zůstaly nablízku
Ve článku se dočtete:
Stejně jako v jiných zemích i v České republice zůstávají dospělé děti finančně závislé na svých rodičích a pomoc s plánováním jejich budoucnosti je chápána jako projev vzájemné lásky. Když se spojí výchova s podporou, vyrostou z dětí samostatné bytosti a současně se navážou pevnější rodinná pouta, která mohou vydržet napříč generacemi.

V životě každého z rodičů nastane určitý moment, kdy začneme o svých dětech smýšlet jinak. Už si neklademe otázku „Co po mně zůstane?“, ale „Jak můžu zůstat přítomen v jejich životě?“ Rodiče, kteří překročili padesátku nebo šedesátku, sledují své děti, jak vstupují do dospělosti, s pýchou a zároveň tichou nejistotou: Jak je mám podpořit, abych tím zároveň neomezil jejich svobodu? Odpověď je jednodušší a zároveň silnější, než by se mohlo zdát. Dá se shrnout jediným slovem – je třeba mít plán.
Časem zjistíte, že hnízdo, ze kterého děti vylétly, zůstane jen málokdy doopravdy prázdné. Vazby mezi rodiči a dospělými dětmi zůstávají v celé Evropě jak finanční, tak emoční, přičemž věk, kdy se mladí lidé definitivně osamostatňují, se mezi jednotlivými zeměmi výrazně liší. Podle Eurostatu opouští v Evropské unii děti domov svých rodičů průměrně ve věku 26 let. Toto číslo se však v různých zemích výrazně liší – zatímco ve Finsku a Švédsku je to 21 let, v Chorvatsku, na Slovensku, v Řecku, Itálii a Španělsku naopak 30 let a více. Regionální odchylky odráží nejen kulturní preference, ale především ekonomickou realitu daných zemí. Například v Itálii čerpá celých 65 % mladých lidí ve věku 18 až 34 let stále finanční podporu od svých rodičů, a to zejména z důvodu zajištění bydlení a získání vzdělání.
Podobné vzorce pozorujeme napříč celou jižní a východní Evropou. I v zemích, ve kterých se děti osamostatňují tradičně dříve, finanční závislost přetrvává: Data Eurostatu ukazují, že přibližně dva ze tří mladých dospělých ve věku 18 až 34 zůstávají finančně závislí na svých rodičích, i když už s nimi nežijí ve společné domácnosti. Není to projev nedostatečné samostatnosti, ale naopak důkaz moderní ekonomické reality. Rostoucí ceny nemovitostí, náročný a vysoce konkurenční trh práce spolu s cenami vzdělání znamenají, že mezigenerační finanční podpora je nyní nezbytně nutný, nikoli výjimečný předpoklad pro fungování rodin. Zároveň tato situace představuje příležitost, kterou mnoho rodin přehlíží.
V České republice cestu k finanční nezávislosti mladých Čechů utváří kulturní normy a omezení plynoucí z trhu s nemovitostmi. Ačkoli je podle dat Eurostatu evropský průměr, kdy děti opouští domov rodičů, přibližně 26,4 let, mladí Češi v posledních letech domov opouští rodičů přibližně ve věku 25,8 let. Oproti průměru jsou tak mírně napřed, ovšem i nadále zůstávají úzce spjati s prostředím původní rodiny. Jejich odchod však současně provází stále se zhoršující finanční situace mladých – hlavní město Praha se v žebříčku dostupnosti bydlení mezi velkými evropskými městy umístilo na jedné z posledních příček. Kupující zde k tomu, aby si zde mohli pořídit nový byt, potřebují přibližně 13–15 hrubých ročních příjmů. Vzhledem k tomu přichází finanční pomoc, kterou rodiče svým dětem poskytují, často ve formě podpory v oblasti bydlení – a to vesměs při pořizování vlastní střechy nad hlavou než jako příspěvek na placení nájemného. Mladí dospělí tak získávají možnost spořit, budovat sebevědomí a připravit se na další životní kroky. Největší výzvou pro české rodiny tak není samostatnost a touha postavit se na vlastní nohy, ale problém, jak se doopravdy v životě posunout dopředu. Podpora rodičů se musí transformovat – rodiče musí porozumět finanční situaci svých dětí a podpořit je, aby jejich nezávislost nebyla jen nedostižný milník, ale naopak pevný základ do budoucna.
Od finanční podpory k finančnímu vzdělávání
Změna nastane, když se finanční pomoc promění na finanční vzdělávání. Když se finanční podpora stane součástí vztahu. Rodič, který dítěti daruje finanční obnos, aby mu pomohl zaplatit nájem, je štědrý. Rodič, který svému dítěti daruje peníze a naučí ho budovat si úspory, pochopit hypotéku a uzavřít kvalitní pojistku, v potomkovi naopak pěstuje trvalé dovednosti.
Zkuste si představit, co se stane, když vystoupíte z role toho, kdo řeší problémy. Když některé z vašich dětí hovoří o starostech se složením akontace před čerpáním hypotéky, místo abyste jim nabídli, že částku zaplatíte, se jich zeptejte: „O jakých možnostech jsi už uvažoval/uvažovala? Máš k tomu nějaké otázky?“ Tímto způsobem se z vás stane nejen bezpečnostní síť, ale také důvěryhodný poradce.
Křehká úskalí podpory
Tento přístup samozřejmě vyžaduje dobře promyšlený záměr. Zejména je nutné dokázat odolat dobře míněnému reflexu pomoci dítěti situaci vyřešit. Opravdová podpora někdy znamená, že musíte své dítě nechat se poprat s náročnou situací. Buďte při tom otevření a transparentně hovořte o finančních rozhodnutích – sdělte jim, jaké „proč“, nejen jaké „co“ stojí za vaším rozhodnutím. Když vaše děti pochopí, proč jste uzavřeli určitou konkrétní pojistku, nebo proč jste upřednostnili určité investice, neučí se jen znát fakta, ale chápat celou vaši filosofii.
To je důležité zejména tehdy, když se podíváte, jaký dopad má finanční gramotnost na dlouhodobou spokojenost a blahobyt. Podle Mezinárodního průzkumu finanční gramotnosti (Global Financial Literacy Survey) OECD (2023) pouze 34 % dospělých na celém světě vykázalo základní porozumění klíčovým finančním pojmům, jako je inflace, úrokové sazby a diverzifikace rizik, a ve většině zemí se tato mezigenerační propast prohlubuje. Výzkum databáze Global Findex Database Světové banky (2025) ukázal, že když rodiče s dětmi otevřeně a konkrétně hovoří o financích – rozpočtu, úsporách nebo plánování budoucích cílů – jejich děti mají o 60 % vyšší pravděpodobnost, že si kolem věku 25 let osvojí udržitelnější finanční návyky. Když své děti naučíte, jak číst výplatní pásku, porozumět složenému úročení nebo vyznat se v pojistné smlouvě, nepředáváte jim jen schopnost chápat čísla, ale především je učíte rozhodovat o vlastních financích. To je hlavní rozdíl mezi reagováním na životní události a přípravou na ně. Když se z finanční výchovy stane každodenní dialog mezi rodiči a dětmi, dojde nejen k přenosu bohatství, ale také moudrosti. Tato moudrost pak dětem přinese svobodu. Svobodu dělat volby, zvládat riziko a budovat budoucnost, kterou budou držet pevně ve svých rukách.
Plán, o kterém je řeč, pak bude víc než jen pojistka do budoucna. Stane se způsobem, jak již dnes můžete u dětí podpořit budoucí samostatnost. Rozhovory, které s dětmi můžete vést již nyní – o úsporách, prioritách nebo o dlouhodobé perspektivě – se později promítnou do toho, jak budou vaše děti nakládat s penězi, ale také do toho, jak budou vnímat zodpovědnost, odolnost a péči.
Jak tyto rozhovory vést bezpečně a efektivně:
- Vyhněte se soudům o finančních rozhodnutích vašich dětí, a to i v případě, že vy sami jste postupovali jinak.
- Začněte nasloucháním: „Řekni mi, co si o tom myslíš.“
- Přiznejte vlastní slabost: „Ve tvém věku mě to také trápilo.“
- Pogratulujte jim k úspěchu: Když se jim podaří našetřit cílovou částku, pochvalte je.
- Vytvářejte pravidelné příležitosti k rozhovorům: Každý měsíc se přeptejte („Co ty a finance? Jak to zvládáš?“) a diskutujte o financích jako o normální záležitosti, ne jako o nějaké krizi.
Plánování jako způsob budování odolnosti
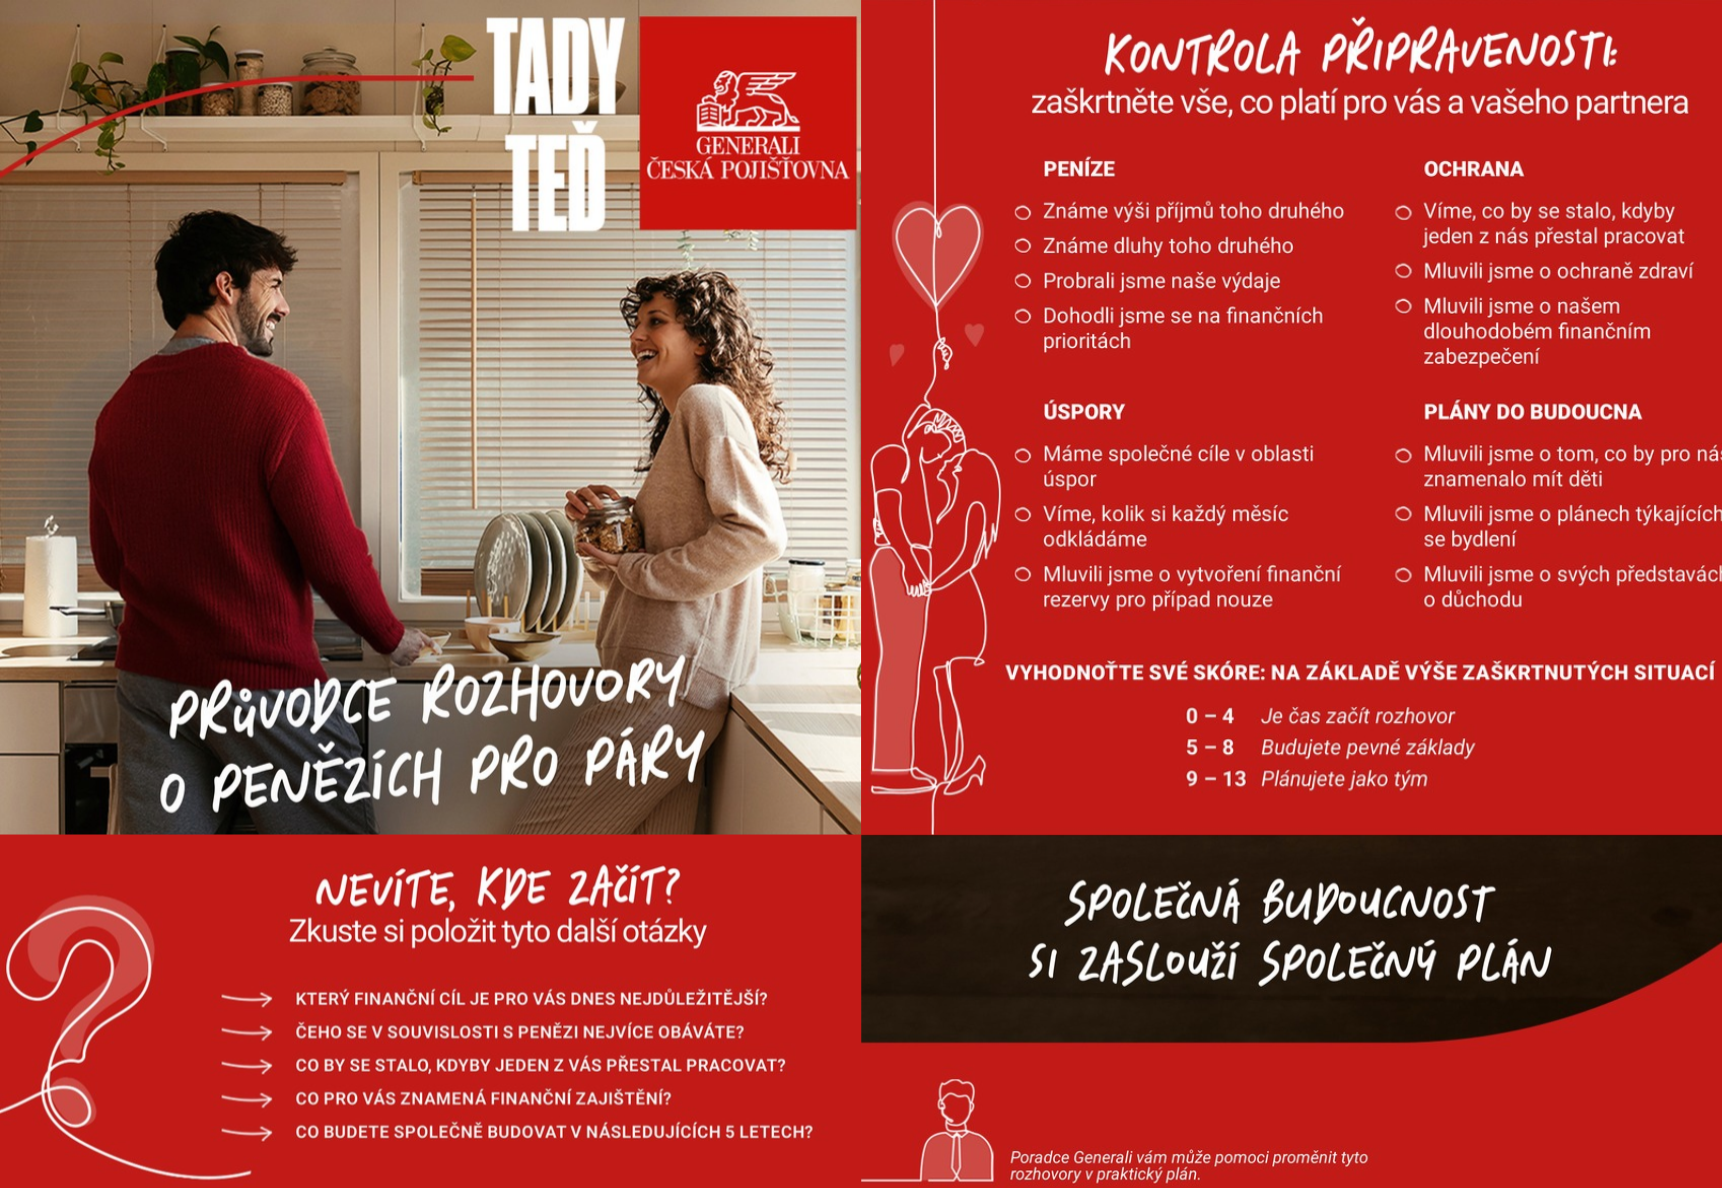
Cestou od první mzdy k hypotéce a od finanční závislosti k nezávislosti musí mladý člověk projít sám a s otevřenýma očima. Když své děti naučíte v 25 letech přemýšlet o pojistkách, ve 30 chápat cenu svých rozhodnutí a ve 40 letech předvídat blížící se potřebu vlastní péče, pomůžete jim budovat to, čemu ekonomové říkají „osobní odolnost“. Vytvoříte tím podmínky pro skutečnou, vědomou a udržitelnou nezávislost.
Toto vzdělávání nelze předat pouhým rozhovorem. Rozvíjí se postupně spolu s tím, jak se mění životní okolnosti mladých lidí. Když vaše děti vidí, že děláte vědomá rozhodnutí o vlastní finanční budoucnosti, včetně náročných rozhovorů o péči, dědictví a věcech budoucích, přejímají nenahraditelnou dovednost – že plánování není omezení. Je to svoboda.
Každé životní období si žádá jiný typ rozhovoru:
- 22–26 let: Soustřeďte se na budování návyků – čtení výplatních pásek, tvorba rozpočtu, porozumění úvěrům a půjčkám
- 26–32 let: Posilujte sebedůvěru při zásadních rozhodnutích – hypotéky, správa dluhů, základy investování
- 32 a více let: Přesun ke strategickému plánování – důchod, ochrana majetku, vzdělání jejich vlastních dětí
Odkaz, který je víc než majetek
Tohle je něco, co bývá málokdy vyřčeno nahlas: největší dar nejsou samotné peníze. Je to klid, který vychází z vědomí, že člověk, kterého milujete, neponese břímě vašich nevyřešených problémů. Je to svoboda, ve které budou vaše děti moci budovat své životy, aniž by je zatěžovala vaše vlastní nejistota.
To se v rodinách po celém světě projevuje různými způsoby. V některých případech se prarodiče aktivně podílí na péči o děti, čímž vytváří stabilitu, která rodičům umožňuje zachovat si vlastní kariéru a nezávislost. Jindy je to otevřená komunikace o dědictví, upřednostňované formě péče a finanční odpovědnosti. Ve všech případech se pak jedná o vědomé rozhodnutí vnímat dlouhá léta ve stáří nejen jako čas, který je nutné vydržet, ale také jako příležitost k posílení rodinných vazeb.
Sdílená radost ze života
Ano, děti časem opustí náš domov. Jen v rodinách, které dobře zvládají finanční vzdělávání spolu s finanční podporou a které k plánování přistupují jako k průběžnému dialogu, nikoli jako k jednorázové události, se může zrodit něco krásného. Ano, děti se nám vzdalují, ale také se k nám vrací. Protože se naučily, že potřeba samostatnosti a rodina nestojí proti sobě. Z dětí se stávají naši partneři na stejné cestě životem.
Nejlepší období vašeho života, které jste s nimi strávili, tím neztrácí svůj jas. Budou z něj navždy čerpat. Nejenže žijete déle. Žijete způsobem, který vytváří prostor pro radost, cíl a tichý klid pramenící z vědomí, že váš život je pro další pokolení světlem, které nezhasíná a zůstává zdrojem inspirace a svobody.
Přečtěte si:
Jak funguje dětské penzijní spoření
Jak naučit děti finanční gramotnosti?