Doba na přečtení článku je 5 minut

Přehled: Jak se mění penzijní spoření v roce 2024?

Rok 2024 přináší do světa penzijního spoření změny, které mají motivovat občany k větší odpovědnosti a aktivitě ve vlastním finančním plánování. Nové podmínky penzijka vstoupí v platnost ve dvou etapách, kdy část je účinná již od 1. 1. 2024, další začnou platit od 1. 7. 2024. Připravili jsme pro vás přehled toho, co se v penzijku již změnilo a co se teprve změní.

Od 1. 1. 2024:

  • Maximální sleva na dani se zvyšuje až na 48 000 Kč. Příjemnou novinkou je možnost snížit si daňový základ až dvojnásobně oproti předchozímu zdaňovacímu období. Jakmile vstoupí v platnost i změny ve státních příspěvcích od 1. 7. 2024, ze zaplacených daní bude možné získat zpět až 7 200 Kč každý rok.
  • Minimální doba spoření se prodlužuje z 5 na 10 let. Nově je potřeba spořit alespoň 120 měsíců, aby mohlo dojít k řádné výplatě naspořených prostředků včetně státních příspěvků. Prodloužená minimální doba spoření platí pouze u nových smluv (sjednaných od 1. 1. 2024). Podmínka dosažení věku minimálně 60 let zůstává zachována.
  • Děti mají na částečný výběr penzijka až 2 roky. Děti, kterým jejich rodiče založí penzijko včas, mají oproti vrstevníkům bez penzijka velkou výhodu. Až 1/3 naspořených peněz na penzijním spoření mohou v 18 letech vybrat a použít je třeba na studium, první bydlení nebo rozjezd vlastního podnikání. Podle nových podmínek budou mít na rozhodování, jak s penězi na penzijku naložit, více času. A to až 24 měsíců od dovršení plnoletosti.
  • Klienti spořící v transformovaném fondu (penzijní připojištění) mohou mít dvě penzijka současně. Po předchozím přerušení původní smlouvy si mohou sjednat a spořit na nové smlouvě doplňkového penzijního spoření.
  • Změna v danění příspěvků zaměstnavatele u nových smluv (s účinností od 1. 1. 2024).  V případě výplaty jednorázového vyrovnání nebude nově docházet ke zdanění příspěvků zaměstnavatele. Při předčasném výběru (odbytné) odvádí daň z příspěvku zaměstnavatele za předchozích 10 let nově klient sám ve svém daňovém přiznání. Příspěvky zaměstnavatele zaplacené před 11 lety a více zdaňuje penzijní společnost.
  • Mění se podmínky výplaty penzijka na konci spoření. Nadále bude možné využít kombinaci výplat na konci spoření. K rozdělení prostředků z penzijka může dojít nově pouze jednou, a to jen na 2 části – částečný jednorázový výběr a pravidelnou penzi. Postupné čerpání části prostředků bez nutnosti ukončit smlouvu již nebude možné. Platí pro všechny žádosti doručené od 1. 1. 2024.
  • Nabídka fondů se rozšíří o alternativní účastnický fond. Jedná se o nový fond, zavedený jako dalších z účastnických fondů v doplňkovém penzijním spoření. Bude mít dynamičtější investiční strategii s volnější volbou investičních nástrojů. Předně se bude jednat o investování do realit, což doposud nebylo možné.


Od 1. 7. 2024:

  • Zvýší se maximální státní příspěvek na 340 Kč. Příspěvek od státu bude činit 20 % měsíčního vkladu klienta. Na maximální státní příspěvek 340 Kč tak dosáhnete při spoření částky 1 700 Kč a více.
  • Nárok na státní příspěvek od 500 Kč měsíčně. Do 30. 6. 2024 stát na penzijko přispěje, pokud si spoříte od 300 Kč měsíčně. Od 1. 7. 2024 bude třeba pro získání nároku na státní příspěvek spořit minimálně 500 Kč měsíčně.
  • Státní příspěvek nebude náležet starobním důchodcům. Našim klientům pobírajícím státní důchod doporučujeme ve spoření pokračovat a získávat tak státní příspěvek po nejdelší možnou dobu. I poté bude výhodné ve spoření pokračovat, protože peníze na penzijku se mohou dále zhodnocovat.


Více se o změnách v penzijním spoření v roce 2024 dočtete zde.
09.10.2026

Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

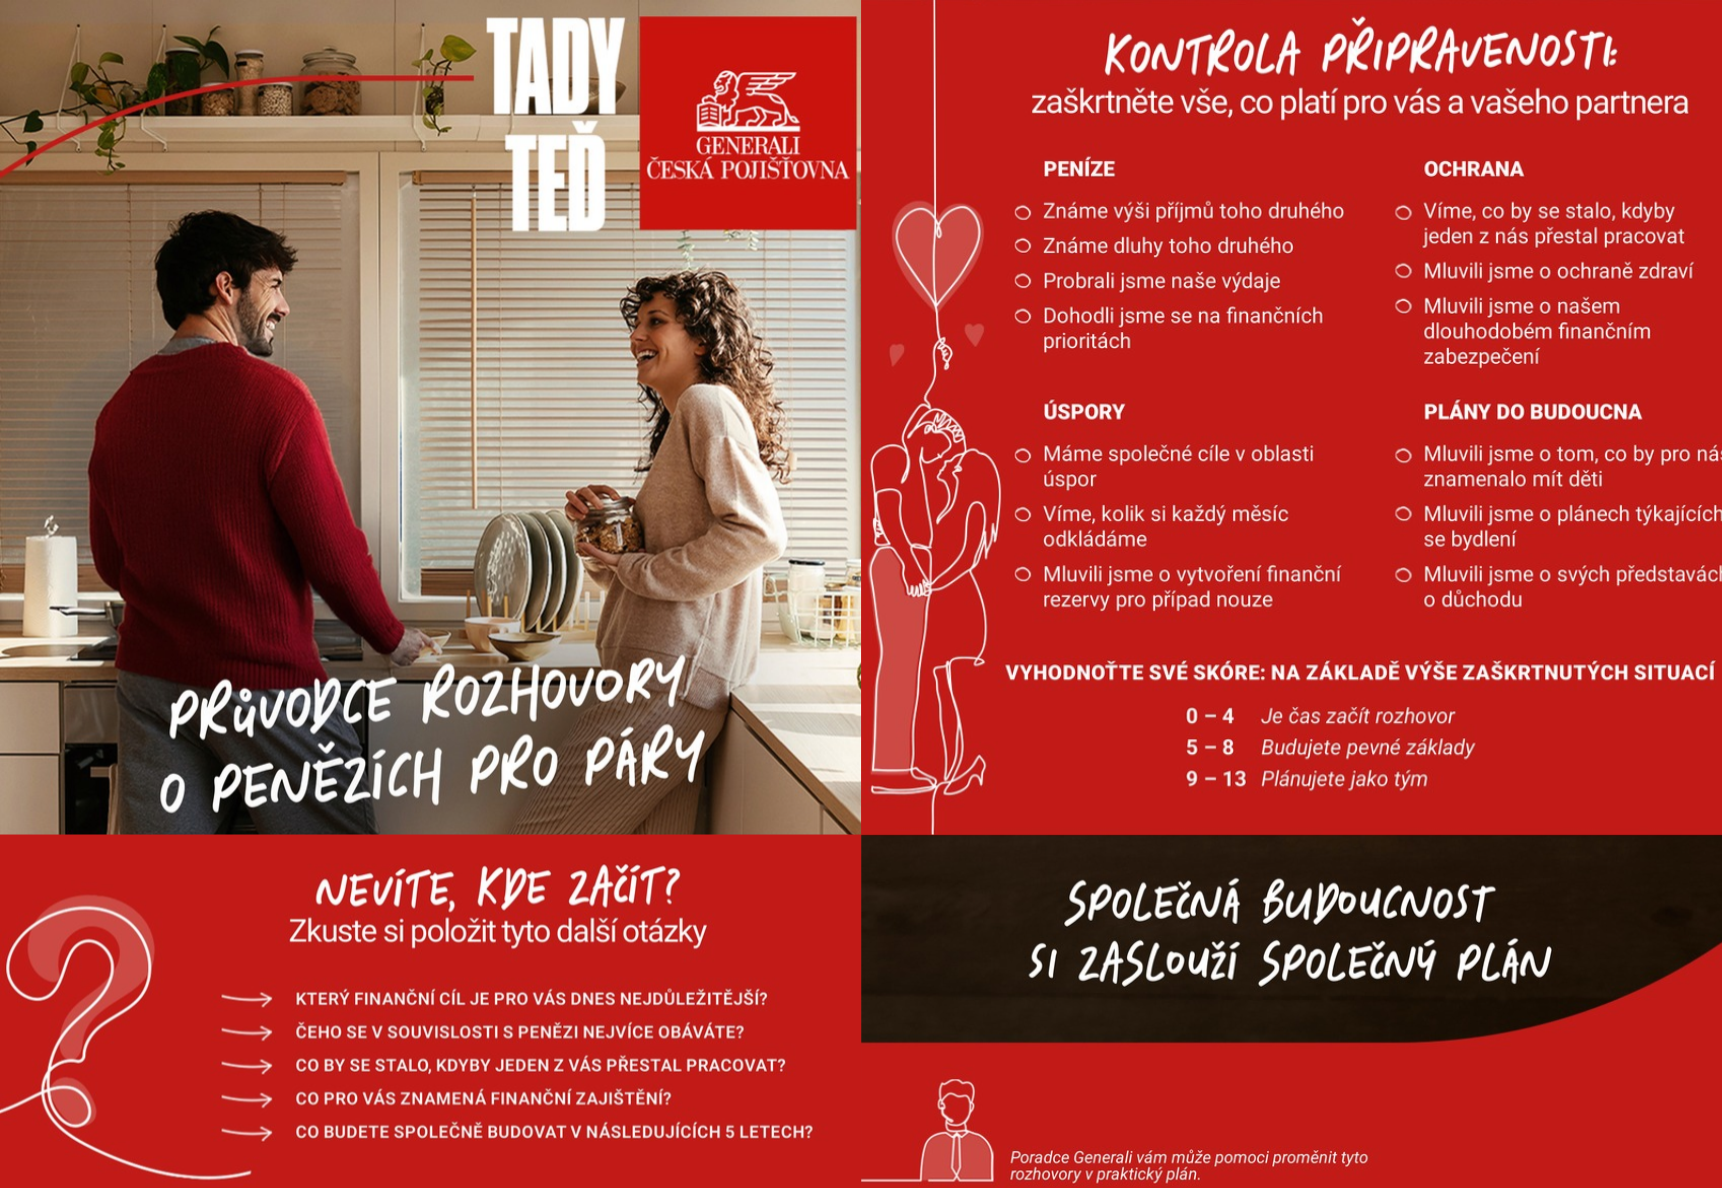
Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii