Doba na přečtení článku jsou 3 minuty

Chystáte svatbu nebo společné bydlení? Tento snadný průvodce finančním řízením vám s tím pomůže

Svatba, nebo i pouhé přípravy na sestěhování se s partnerem nepředstavují jen emočně náročný krok. Zároveň děláte i obrovský a děsivý skok do světa společných financí. Což ale nemusí být vůbec špatné, dokud se budete držet zásady dvou O: otevřenosti a organizace.
Táhněte za jeden provaz

Pokud už víte, že budete žít spolu, jedna z prvních věcí, kterou potřebujete udělat, je sednout si a promluvit si o finanční situaci každého z vás a o tom, jak mohou vaše finance fungovat společně. Jestliže chystáte svatbu, související výdaje vám poskytují skvělou příležitost, jak si správu společných financí vyzkoušet! V každém případě otevřenost v tomto případě znamená sdělit druhému všechny informace o výši vašeho příjmu, výdajích a dluzích.

Dohodněte se na rozpočtu

Následná organizace pak začíná sestavováním rozpočtu. Budete mít oddělené rozpočty, a k tomu navíc jeden společný? K čemu budete používat společné účty a k čemu oddělené účty každého z vás? Některé páry mají rády všechno společné, zatímco jiné dávají přednost odděleným rozpočtům a účtům na osobní výdaje a úspory.

Neexistuje jediné správné řešení, avšak ujistěte se, že jste si o tom promluvili a rozhodli společně a buďte připraveni váš systém průběžně upravovat.
Šetřete na společnou věc

Významnou součástí jakéhokoli společného rozpočtu jsou společné cíle, co se týče šetření. A to znamená být otevření ohledně toho, co chcete do budoucna – jestli chcete dělat rekonstrukci, koupit si auto nebo společně cestovat. U všech těchto výdajů si budete muset ujasnit, jak velkou částkou každý z vás přispěje, a tu následně zapracovat do vašeho společného rozpočtu.

Zároveň je důležité být otevření a organizovaní i ohledně toho, jak a kdy oba ze společných financí utrácíte. Jestliže budete oba provádět nákupy, zejména ty velké, na kterých jste se nedohodli a druhému o nich neřekli, nebude to nikdy fungovat. Proto se dohodněte na určitých základních pravidlech, abyste vždycky táhli za jeden provaz a mohli tak mít jistotu, že je ve vašem společném rozpočtu všechno zaznamenáno.

Snižte vaši útratu

To nejlepší na společných financích jsou společné výdaje – můžete tak podstatně ušetřit! Abyste však z této výhody vytěžili maximum, musíte proaktivně hledat lepší řešení. Skutečně potřebujete dva oddělené účty na Netflixu? A nešlo by si pořídit společné členství do posilovny? Jak budete společně nakupovat potraviny?

Stejně tak budete mít spoustu věcí jako třeba nábytek, u kterého budete mít po sestěhování některé kusy dvakrát. Z jejich prodeje online můžete získat pěkné částky. Zvláštní pozornost věnujte nákladným položkám – zjištění, že nepotřebujete vlastnit dvě auta je skvělý způsob, jak začít spořit na váš příští velký nákup!

Chraňte společně svou budoucnost

Další oblast, na kterou se zaměřit, je pojištění. Mnoho druhů je možné mít společně, proto se ujistěte, že si necháte revidovat všechny své pojistky, abyste zjistit, které z nich lze sloučit. To mimo jiné znamená, že váš status novomanželů či spolubydlících si může vyžádat některé nové pojistky, jako je zdravotní či životní pojištění nebo pojištění nemovitosti. Rozhodně si tak promluvte o tom, jaký druh pojištění by se vám mohl hodit a ujistěte se, že jste připraveni na všechny možnosti a chráněni před všemi možnými událostmi.

Pak jsou zde vaše poslední vůle. Jestliže jeden nebo druhý z vás závěť dosud nemá, je potřeba ji sepsat. Pokud ji už máte, nejspíš ji budete muset aktualizovat v závislosti na změně okolností.

A konečně si dávejte pozor na plíživé náklady na životní styl. S rostoucím disponibilním příjmem se z luxusních předmětů stávají nezbytnosti, což se poté, co pár propojí své finance, děje poměrně rychle. Na tom utrácet své těžce vydřené peníze samozřejmě není nic špatného, ovšem přílišné hýčkání sebe sama může skoncovat s úsporami, které jste si díky společnému rozpočtu vytvořili. V důsledku toho můžete mít problém dosáhnout svých cílů v oblasti spoření, a váš rozpočet tak zbytečně napínat. Všímejte si tak všeho, co si oba vnášíte do života, a ptejte se sami sebe, jestli vám to přináší skutečnou hodnotu – a pokud ano, zda ta hodnota za tu cenu opravdu stojí.

Přečtěte si:

Jak mladá rodina buduje udržitelný domov?

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak finančně zabezpečit děti

Podcast Stačí málo: „Správné nastavení hranic ve vztahu zpočátku vždycky bolí"
09.10.2026

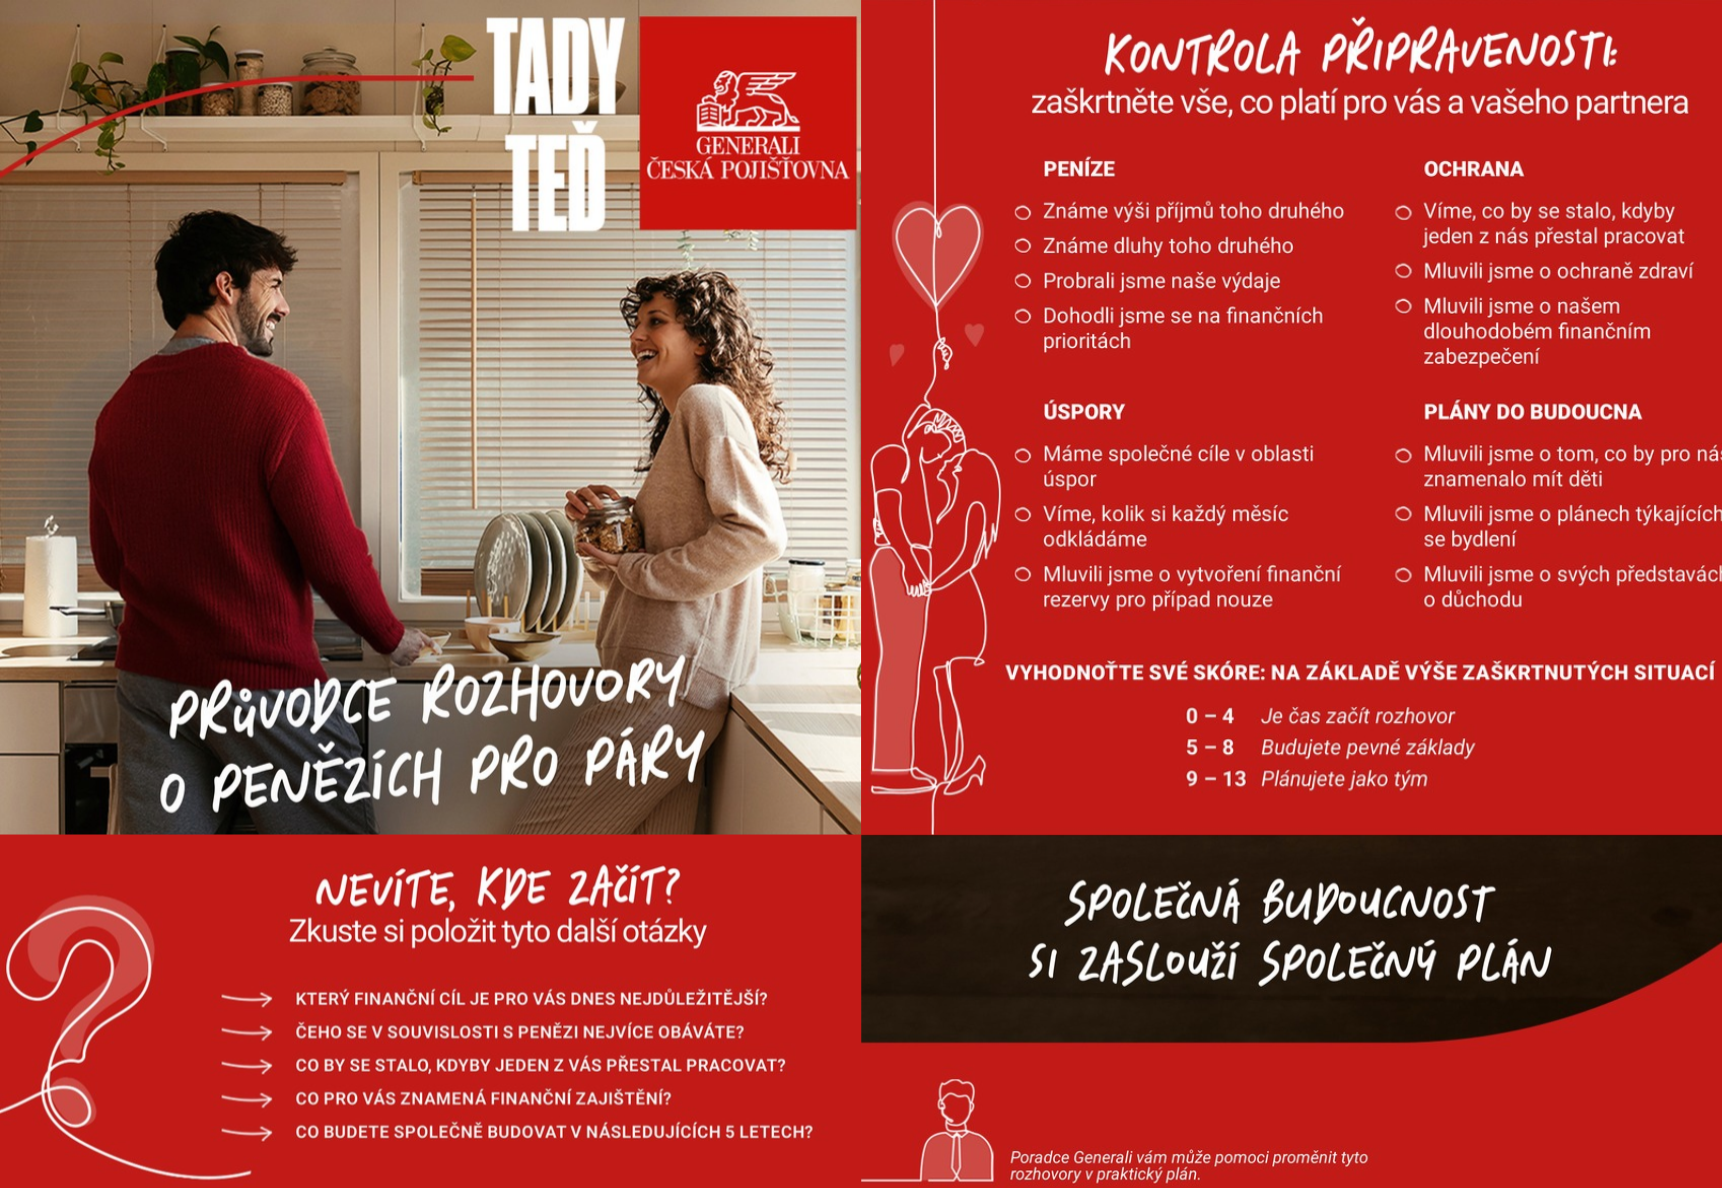
Jak mluvit o penězích ve vztahu

Rozhovor před rozhodnutím

Když se dva lidé rozhodnou společně bydlet, vzít si hypotéku nebo založit rodinu, začnou se jejich finance postupně prolínat. Do té doby mohou mít každý vlastní účet, úspory i finanční starosti. S důležitými životními rozhodnutími ale přichází otázka, jak rozdílné příjmy, úspory nebo závazky ovlivní společnou domácnost.

Pokud jeden z partnerů vydělává méně, má méně úspor, nadělal dluhy či přebírá více rodinné odpovědnosti, riziko nezůstává jen na jedné straně. Stává se součástí budoucnosti páru. Nájem, který jeden bez problémů hradil, může pro toho druhého znamenat zátěž. Dítě může být společným snem, zatímco náklady na budování kariéry v zaměstnání dopadají více na jednoho z partnerů.

Rozdílné příjmy

Příjmy mohou být různé: jeden může být vyšší, ale méně jistý, druhý pak může být nižší, ale předvídatelnější. Jeden z partnerů může mít rodinné závazky, dluhy nebo žádnou finanční pomoc od rodičů. Druhý může mít úspory, podporu od rodičů či silnější záchrannou síť.

Proto nemusí být rozdělení všech výdajů přesně napůl vždy spravedlivým řešením. Pokud se nájem, účty nebo dovolená dělí stejným dílem, partnerovi s nižším příjmem může po zaplacení společných výdajů zbýt méně na spoření, investice nebo finanční rezervu. Jeden tak může postupně budovat vlastní finanční zázemí, zatímco druhý jen pokrývá svůj podíl na výdajích.

Novinky a změny v daních

Dva příjmy a jeden rozpočet domácnosti

První velkou zkouškou představuje často bydlení. Eurostat ukazuje, že v roce 2024 vydaly domácnosti v EU v průměru 19 % svého příjmu na bydlení.

U hypotéky proto může být užitečné vyzkoušet si několik scénářů. Jak by domácnost fungovala se současnými dvěma příjmy? Co kdyby jeden z nich klesl o 20 %? A co kdyby jeden z partnerů na několik měsíců o příjem úplně přišel? Pokud by třetí varianta rozpočet výrazně zatížila, je dobré počítat s větší finanční rezervou nebo nákup bydlení odložit.

Vhodná doba si popovídat o penězích může být třeba nedělní ráno s kávou, dvěma notebooky a jedním pravidlem: žádné obviňování, pouze upřímnost. Podle sdělení Evropské komise je asi 70 % úspor domácností v EU neboli zhruba 10 bilionů Eur drženo jako bankovní vklady. Avšak páry musí nejen společně spořit, ale také se rozhodnout, k čemu který typ peněz slouží.

Než uděláme další důležitý krok, položme si pět otázek:

  1. Kolik každý z nás vydělává, dluží a vlastní? Mzda, dluhy, úspory, rodinné závazky a stávající pojištění: to vše je nutno jednoznačně vyčíslit.
  2. Které výdaje budeme platit společně a které si každý nechá na starosti sám? Nájemné, jídlo, dovolená, domácí mazlíčci, léčení a doprava: to vše vyžaduje jasná pravidla.
  3. Jak velkou máme finanční rezervu? Stanovte, na kolik měsíců musí být k dispozici pokrytí nezbytných výdajů.
  4. Co uděláme, pokud jeden z nás přijde o část příjmu? Ztráta zaměstnání, mateřská, nemoc nebo přerušení pracovního poměru vyžadují základní plán.
  5. Na co chceme společně spořit? Dítě, domov, důchod nebo péče o rodiče nesmí přijít jako překvapení.

Bydlení v Česku

V Česku začíná finanční plánování společného života často u bydlení. Sdílení bytu ve velkém městě může usnadnit hledání zaměstnání a dostupné služby, ale také může velmi rychle odhalit rozdíl mezi dvěma výdělky. Menší město může znamenat více prostoru a pomoci od rodiny, ale také odlišné platy, delší dojíždění nebo méně kariérních možností. 

Dostupnost bydlení přitom zůstává v Česku výrazným problémem. Podle MMF náklady na bydlení v průměru spotřebují přibližně čtvrtinu disponibilního příjmu českých domácností, u domácností s nižšími příjmy je to téměř polovina. V Praze navíc může pořízení standardního bytu vyžadovat 13 až 15 let hrubého ročního příjmu.

Rozhovor by proto měl být o třech rozpočtech:

  • Rozpočet pro místo bydliště: nájemné nebo hypotéka, energie, doprava, potraviny a péče o děti v místě, kde chce pár skutečně žít.
  • Záložní rozpočet: co se stane, když jednomu z partnerů klesne příjem, změní zaměstnání nebo se dítě narodí dříve, než se očekávalo.
  • Rodinný rozpočet: pomoc od rodičů, podpora očekávaná rodiči, rekonstrukce rodinného obydlí nebo také náklady na údržbu chaty či chalupy.

Příchod dítěte

Příchod dítěte neznamená jen další výdaje. Mění se také pracovní možnosti, příjem domácnosti, náklady na bydlení, péči a dlouhodobé spoření. Pokud jeden z partnerů kvůli péči o dítě omezí práci nebo ji na čas přeruší, může se tento rozdíl projevit nejen na současném příjmu, ale i na jeho úsporách a budoucím důchodovém zabezpečení.

Před narozením dítěte je proto dobré promyslet nejen to, z čeho bude rodina hradit běžné výdaje, ale také jak se rozdělí péče a jak bude vypadat finanční situace obou partnerů. Pomoci mohou například úspory vytvořené ještě před narozením dítěte nebo dohoda o tom, jak budou partneři během období s nižším příjmem spořit.

V Česku navíc zůstává rozdíl v zaměstnanosti žen a mužů výrazný. V roce 2025 byla míra zaměstnanosti žen o 12,3 procentního bodu nižší než u mužů a medián hrubé měsíční mzdy žen byl o 6 600 Kč nižší. Pro společný rozpočet tak může být důležité počítat nejen s aktuálním příjmem, ale také s dlouhodobým dopadem péče o dítě na pracovní a finanční situaci každého z partnerů.

Nerovnoměrné jsou i úspory

České mzdy se reálně zotavují, ale to neznamená, že všechny domácnosti mají stejné možnosti spořit.

Pro páry je medián důležitější než průměr. Pokud se jeden z partnerů blíží celostátnímu mediánu a druhý je pod ním, může se rovné rozdělení na papíře jevit jako spravedlivé, ale nerovné v každodenním životě. Jedna osoba si stále může ukládat úspory, investovat nebo udržovat nouzový fond; druhá si může dovolit jen splácet svůj podíl.

O penězích se vyplatí mluvit ještě předtím, než přijde hypotéka, dítě nebo výpadek příjmu. Právě včasná dohoda může pomoci nastavit společný rozpočet tak, aby počítal nejen s dneškem, ale i s tím, co může přijít později.

Přečtěte si:

Inflace: Jak s ní bojovat a praktické tipy pro efektivní správu peněz

Proč je důležité, aby spolu partneři otevřeně hovořili o výdajích za péči o děti

Jak na udržitelný přístup k financím

Jak funguje FIRE a proč láká stále více lidí k finanční svobodě

Vyberte kategorii